«No llegar a fin de mes»: lo que hacen los hogares cuando el ingreso no alcanza
En octubre, el Presidente se preguntó cómo vive diez días sin comer alguien que se queda sin plata el día 20. Los datos del INDEC cuentan otra cosa: no llegar a fin de mes es gastar ahorros, endeudarse, sumar un segundo empleo o dejar la prepaga. Y la clase media es la que más lo sufre.
La nota, en breve
El 19 de octubre de 2026, en Neuquén, el presidente Javier Milei se preguntó cómo haría alguien que se queda sin plata el día 20 para vivir diez días sin comer ni beber. La nota le responde que «no llegar a fin de mes» no describe a alguien que deja de comer, sino a un hogar cuyo ingreso no cubre su gasto habitual y que cierra esa brecha con ajustes que no tenía previstos. Esos ajustes se pueden ver en los microdatos de la Encuesta Permanente de Hogares del INDEC, de 2011 al primer trimestre de 2026, a través de cuatro mecanismos: financiarse, trabajar más, recibir ayuda y consumir menos o peor.
La conclusión es que la presión se concentra en la clase media. Los hogares más pobres tienen la AUH, que subió por encima de la inflación; los más ricos, un colchón de ingresos y ahorros. La clase media no tiene ninguna de las dos cosas: no recibe transferencias y su canasta se encareció casi tanto como la de los más ricos. Es la que más se endeuda con bancos y financieras, la que más perdió obra social o prepaga y la que sumó segundos empleos. Nada de eso aparece en la tasa de pobreza, que mide la distancia a una línea y no el costo de mantenerse por encima de ella.
El reporte de abajo documenta de dónde sale cada cifra: las fuentes, las definiciones, los cuadros completos por quintil, género y educación, y los límites de lo que estos datos pueden decir.
Reporte técnico
No llegar a fin de mes: cómo cierran los hogares argentinos la brecha entre ingreso y gasto. Encuesta Permanente de Hogares 2011–2026, ENGHo 2017/18 e IPC por división.
Resumen
Este reporte acompaña la nota «No llegar a fin de mes». Describe, con los microdatos de la Encuesta Permanente de Hogares (EPH) del INDEC entre 2011 y el primer trimestre de 2026, cuatro salidas que tiene un hogar cuando su ingreso corriente no cubre su gasto habitual: financiarse, trabajar más, recibir ayuda y consumir menos o peor. A eso suma el cambio de precios relativos entre grupos de ingreso, medido con un índice de precios propio por quintil, y una aproximación al efecto de las transferencias estatales sobre la pobreza. Todos los resultados se presentan por quintil de ingreso per cápita familiar y, cuando aporta, por género y nivel educativo.
Los resultados principales son seis. (i) El financiamiento es el canal que más se movió: gastar ahorros llegó al 38,4% de los hogares en el primer trimestre de 2024 y los préstamos de bancos y financieras pasaron de 10,1% en 2023 a 14,0% en 2025, con el nivel más alto en la clase media (segundo y tercer quintil). (ii) El ajuste por trabajo se da en la cantidad de empleos y no en las horas: el pluriempleo llegó al 11,5% de los ocupados en 2024 y 2025 sin que suban las horas en ningún quintil. (iii) En los paneles de la EPH no aparece un efecto de «trabajador adicional» claro en la descripción. (iv) La cobertura de las transferencias estatales en el quintil más pobre no cambió, pero su monto real subió: sin ellas, la pobreza aproximada del primer trimestre de 2026 habría sido 3,1 puntos más alta, contra 1,5 puntos en 2023. (v) Aumenta la proporción de personas sin obra social ni prepaga, sobre todo en la clase media y la clase media alta; el paso de escuela privada a pública sube en 2025 en el límite del margen de error, y la deserción adolescente no muestra cambios. (vi) Desde noviembre de 2023 la canasta de los hogares de más ingresos se encareció más que la de los más pobres; con ese índice, el ingreso real de la clase media se recuperó menos que el de los dos extremos, aunque la mejora en la captación de ingresos de la EPH desde 2024 probablemente exagera la suba de todos los grupos. Todo es descriptivo; la identificación de efectos causales queda para los trabajos que siguen (última sección).
Pregunta y marco
La expresión «no llegar a fin de mes» describe una brecha: el gasto habitual del hogar supera su ingreso corriente. La brecha se cierra de alguna manera, porque el hogar sigue consumiendo. La pregunta empírica es por qué canal y para quién. Las salidas son cuatro:
- Financiarse: desahorrar, endeudarse con familiares, bancos o financieras, comprar en cuotas o al fiado, vender pertenencias.
- Trabajar más: más horas en la ocupación principal, una segunda ocupación o la entrada al mercado de trabajo de otros miembros (el «trabajador adicional»; Lundberg, 1985; Stephens, 2002). En la Argentina, Paz (2009) estima ese efecto con la EPH 2003–2007, y Ciaschi y Neidhöfer (2024) encuentran con la EPH 1995–2015 que la pérdida del empleo del jefe varón aumenta la actividad de la cónyuge y la deserción escolar de los hijos.
- Recibir ayuda: transferencias del Estado, mercadería, ayuda de familiares no residentes.
- Consumir menos o peor: segundas marcas, escuela pública en lugar de privada, hospital público en lugar de prepaga, menos ocio (McKenzie y Schargrodsky, 2011, para la crisis de 2002).
Los precios relativos no son una salida sino una condición: si lo que el hogar compra sube más que el índice general, la brecha crece aunque el ingreso nominal siga a la inflación oficial (Kaplan y Schulhofer-Wohl, 2017; Jaravel, 2021). En un país donde salarios y jubilaciones se ajustan por el promedio, esa diferencia se traduce en pérdida de poder de compra para los grupos cuya canasta sube más.
Una caída del salario real tiene un efecto ingreso y un efecto sustitución de signo opuesto sobre la oferta de trabajo; con una caída generalizada sólo se observa el neto. Que la oferta suba cerca del piso de subsistencia es lo esperable si domina el efecto ingreso (Dessing, 2002). Separar ambos efectos exige variación del salario independiente del ingreso no laboral, que no se busca aquí.
Datos y definiciones
Fuentes de microdatos. Se usan los microdatos originales del INDEC, tal como se publican en su sitio (bases usuarias de la EPH: archivos .dta de 2011T1 a 2015T2 y .txt desde 2016T2; 58 trimestres, 3,09 millones de registros individuales). Para 2011–2015 son los mismos archivos que guarda el proyecto Encuestas LATAM; para 2016 en adelante, las variables usadas son las originales del INDEC, por lo que el resultado coincide con el que se obtenía con las bases armonizadas (verificado: las cifras de la versión anterior se reproducen). La base hogar (estrategias V1–V19) es la armonizada por Encuestas LATAM a partir de las mismas bases del INDEC. El INDEC no publicó 2007T3 ni 2015T3–2016T1. Los microdatos del segundo trimestre de 2026 todavía no estaban publicados al cierre (4 de noviembre de 2026).
Quintiles. Las personas se ordenan por el ingreso per cápita familiar de su hogar (decil DECCFR de la EPH, total de aglomerados) y se agrupan en cinco grupos del mismo tamaño. En el texto, el primer quintil es «el 20% más pobre»; el segundo, la clase media baja; el tercero, la clase media; el cuarto, la clase media alta; el quinto, «el 20% más rico». Los hogares que no declaran ingresos quedan fuera de los cortes por quintil, no del total. Los quintiles tienen el doble de observaciones que los deciles (entre unos 2.000 y 2.800 hogares por trimestre desde 2024, más en los años anteriores), lo que permite leer cambios con menos ruido.
Principal perceptor. El miembro del hogar con mayor ingreso individual total; si hay empate, el jefe. Su género y su nivel educativo (hasta secundario incompleto, secundario completo o superior incompleto, superior completo) se usan para describir a los hogares.
Base hogar. Preguntas V1 a V19: «en los últimos tres meses, ¿las personas de este hogar han vivido de…?». Se usan gastar ahorros (V13), préstamos de familiares o amigos (V14), préstamos de bancos o financieras (V15), compras en cuotas o al fiado (V16), vender pertenencias (V17), subsidio o plan del Estado (V5; desde el cuarto trimestre de 2023 separado en AUH, otros planes y ayuda de iglesias u organizaciones, que se unen para la serie), mercadería (V6) y ayuda de no residentes (V7). Totales con el ponderador PONDERA; quintiles con PONDIH, el ponderador que corrige la no respuesta de ingresos.
Base individual. Horas en todas las ocupaciones, más de una ocupación, deseo de trabajar más horas, descuento jubilatorio de los asalariados, cobertura de salud y montos de ingresos no laborales. Las transferencias estatales en dinero son, hasta el tercer trimestre de 2023, el monto de «subsidio o ayuda social»; desde el cuarto, la suma de AUH y Asignación por Embarazo (que incluye la Tarjeta Alimentar) y otros planes del gobierno.
Paneles. La EPH entrevista a cada vivienda dos trimestres seguidos, la deja dos y la vuelve a entrevistar dos más. Eso permite seguir a las mismas personas un trimestre y un año después. Se aparean por vivienda, hogar y número de componente, con el mismo género y una edad compatible. Se pondera con el ponderador de la primera visita, que no es longitudinal: los niveles tienen sesgo por atrición y error de respuesta; se leen los cambios entre años.
Precios. Desde diciembre de 2016, IPC Nacional por división hasta junio de 2026, con las ponderaciones de la estructura del gasto por quintil de la Encuesta Nacional de Gastos de los Hogares (ENGHo) 2017/18. El ingreso de cada trimestre se deflacta con los precios del mes anterior. Antes de diciembre de 2016 no hay un IPC oficial por división confiable, y se usa un único índice para todos los quintiles: de enero de 2011 a abril de 2016, la serie de Cavallo y Bertolotto (2016), que empalma el IPC-GBA del INDEC (hasta 2006), el IPC de San Luis (2007) y el índice de precios en línea de PriceStats (desde diciembre de 2007); de abril a diciembre de 2016, el IPC-GBA del INDEC (base abril 2016). Cotejo: la serie empalmada da 37,6% en 2014 y 27,9% en 2015, contra 38,0% y 26,9% del IPC de la Ciudad de Buenos Aires (IPCBA); en 2016 da 34,4% contra 41,0% del IPCBA, porque PriceStats subestima los primeros meses de 2016 (tarifas). Por eso los niveles de ingreso real de 2011–2015 pueden estar sobrestimados hasta en unos 5% respecto de los de 2017 en adelante; se leen como contexto. El IPC oficial usado en el cálculo coincide exactamente con la serie del INDEC (datos.gob.ar) y la inflación 2025 da 31,5%, la oficial.
Pobreza aproximada. Se compara el ingreso total familiar con la canasta básica total (CBT) de la región del hogar por adulto equivalente (promedio de los tres meses del trimestre) y la tabla de equivalencias del INDEC. La CBT regional es la del INDEC de abril de 2016 a diciembre de 2025 (datos.gob.ar; la del GBA coincide exactamente con el archivo del INDEC); desde enero de 2026, la CBT del GBA del INDEC multiplicada por la razón entre cada región y el GBA en 2025 (estable: las razones se mueven menos de un punto entre años); antes de abril de 2016, la CBT de abril de 2016 llevada hacia atrás con el índice de precios empalmado (no hay una CBT oficial confiable para esos años). El INDEC mide por semestre; aquí se promedian los trimestres. La aproximación sigue de cerca la serie oficial: entre 2016 y 2025 queda entre 0,3 y 0,9 puntos por debajo (27,9% contra 28,2% en el segundo semestre de 2025). El contrafactual sin transferencias se usa sólo en este reporte.
Margen de error. Para la escuela, que se mide en el panel con muestras más chicas, se informan intervalos de 95% aproximados con un efecto de diseño de 2 (la EPH es una muestra por conglomerados y hay hermanos en el mismo hogar): error estándar = √(p(1−p)/(n/2)). Las diferencias entre años se evalúan con el estadístico z correspondiente. Es una aproximación conservadora; el INDEC no publica ponderadores de replicación.
Períodos. Las comparaciones usan promedios anuales de los trimestres publicados (2015 tiene dos y 2016, tres; el INDEC no publicó 2015T3–2016T1) y el último trimestre por separado. Las figuras marcan diciembre de 2023, cuando asumió el gobierno actual. Las cifras de 2011 a 2015 corresponden al período en que el propio INDEC recomienda leer sus estadísticas con cautela; se muestran como contexto.
Financiarse
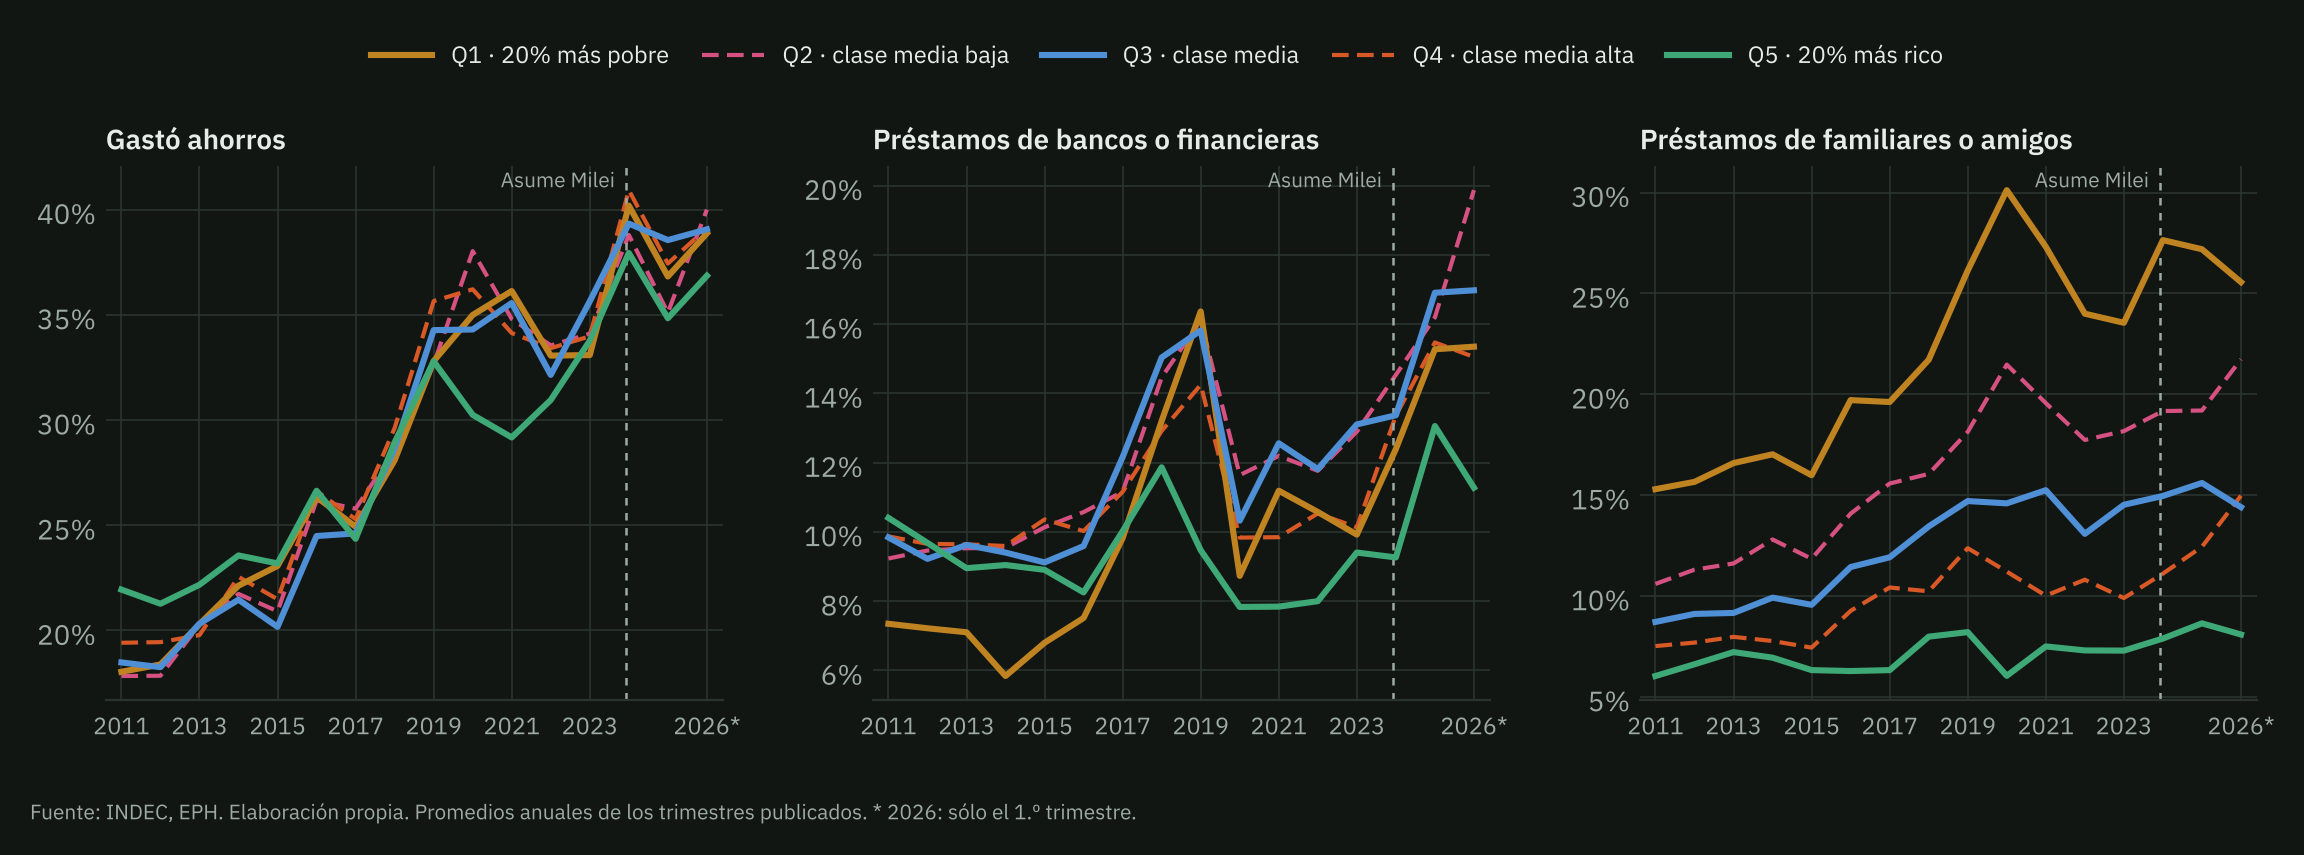
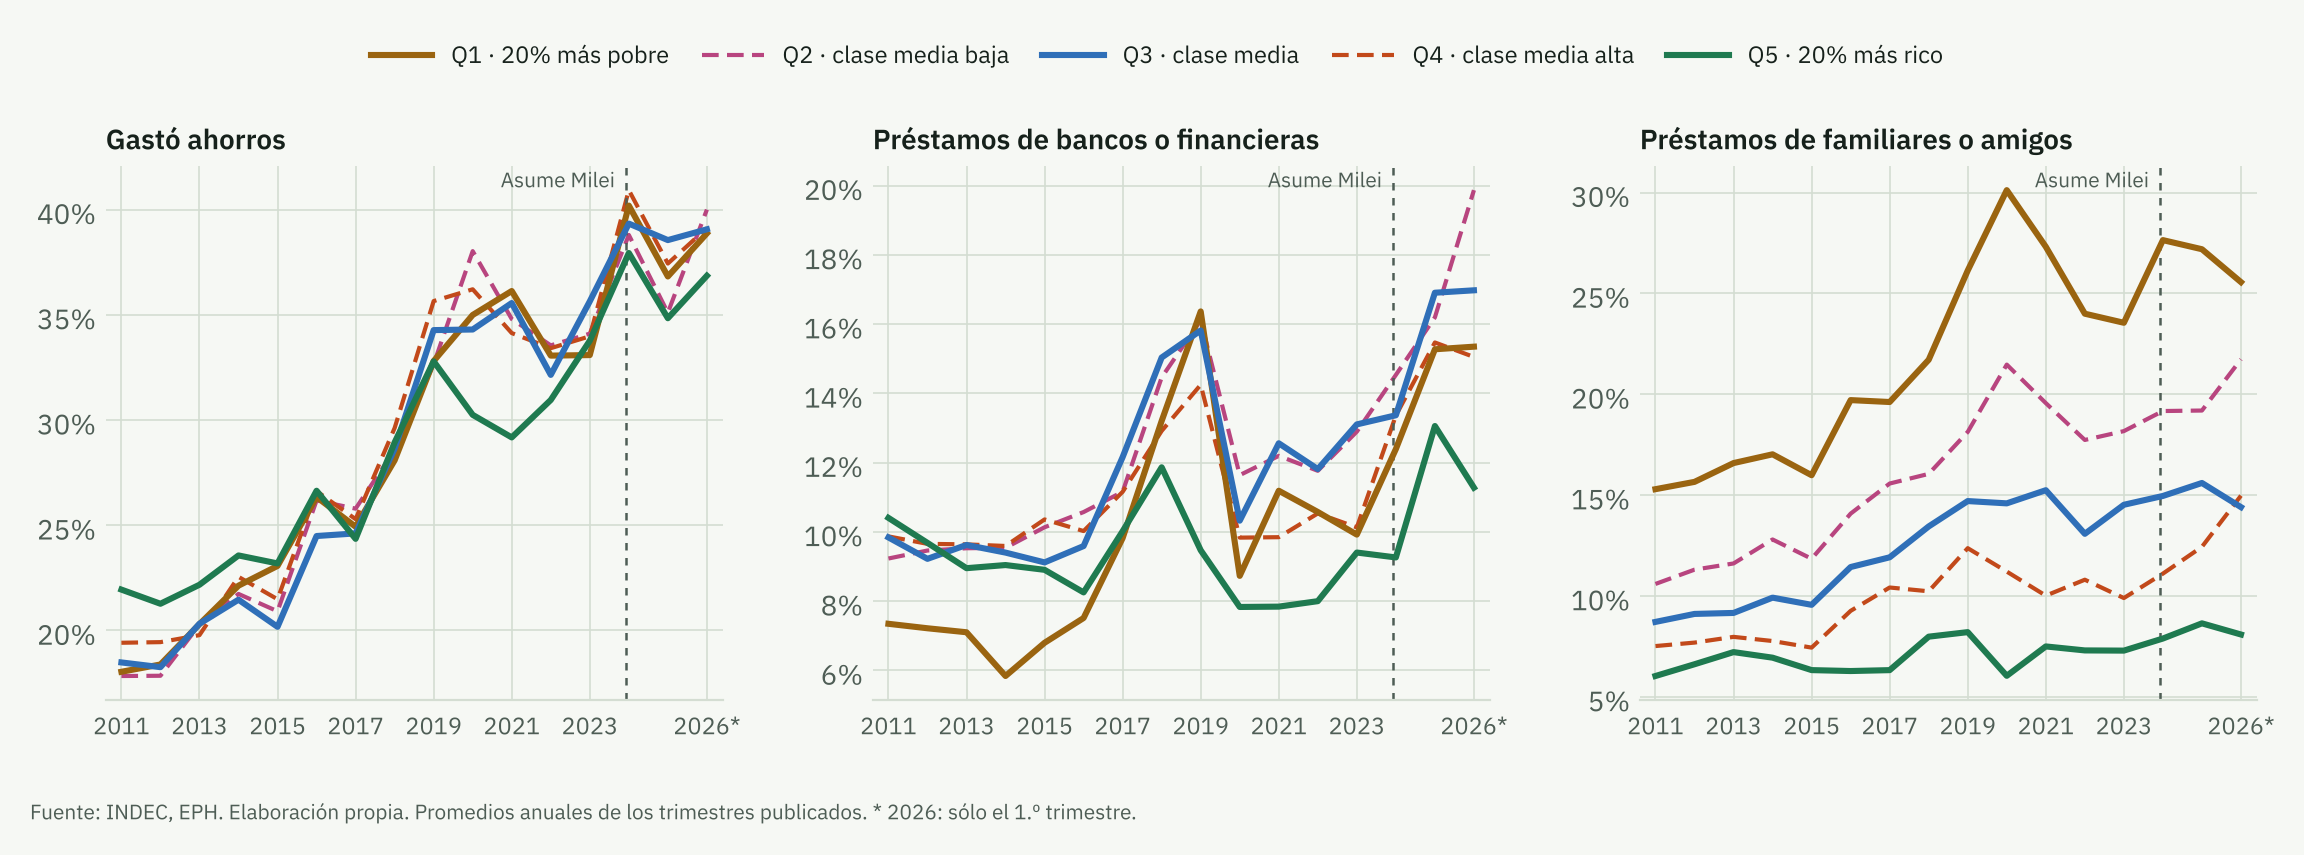
La proporción de hogares que vivió de gastar ahorros pasó de alrededor de un tercio en 2019 y 2023 a un máximo de 38,4% en el primer trimestre de 2024, el más alto desde 2003 (el pico anterior, 36,7%, fue en el segundo trimestre de 2020). En el primer trimestre de 2026 seguía en 36,2%. Los préstamos de bancos y financieras crecieron más tarde: 14,9% en el cuarto trimestre de 2025 y 14,8% en el primero de 2026, por encima de cualquier trimestre hasta 2024 (14,0%). La secuencia es la esperable si primero se usan los ahorros y después el crédito.
| Indicador | Q1 | Q2 | Q3 | Q4 | Q5 | Total |
|---|---|---|---|---|---|---|
| Gastó ahorros | 33,1 → 36,8 | 34,1 → 35,1 | 35,6 → 38,6 | 34,0 → 37,4 | 33,8 → 34,8 | 32,0 → 34,9 |
| Préstamos de familiares o amigos | 23,5 → 27,2 | 18,2 → 19,2 | 14,5 → 15,6 | 9,9 → 12,4 | 7,3 → 8,6 | 13,4 → 15,6 |
| Préstamos de bancos o financieras | 9,9 → 15,3 | 12,9 → 16,2 | 13,1 → 16,9 | 10,1 → 15,5 | 9,4 → 13,1 | 10,1 → 14,0 |
| Compras en cuotas o al fiado | 37,0 → 39,3 | 45,6 → 44,8 | 49,9 → 53,4 | 57,7 → 56,1 | 66,9 → 63,8 | 49,7 → 49,9 |
| Vendió pertenencias | 14,3 → 15,7 | 9,2 → 10,6 | 8,4 → 10,2 | 5,5 → 7,2 | 5,0 → 5,5 | 8,1 → 9,5 |
Por quintil, gastar ahorros es parejo en toda la distribución. El crédito bancario, en cambio, tiene su nivel más alto en la clase media: 16,9% de los hogares del tercer quintil y 16,2% del segundo en 2025, y 19,9% en el segundo quintil en el primer trimestre de 2026. Los más pobres se financian con familiares o amigos (27,2% en 2025) y vendiendo pertenencias (15,7%). Las compras en cuotas o al fiado mezclan el uso habitual de la tarjeta con el financiamiento; se leen su tendencia, no su nivel.
| Indicador | Mujer | Varón | Educ. baja | Educ. media | Educ. superior |
|---|---|---|---|---|---|
| Gastó ahorros | 30,6 → 34,1 | 33,3 → 35,7 | 28,9 → 33,4 | 33,2 → 35,5 | 35,4 → 36,4 |
| Préstamos de familiares o amigos | 13,7 → 16,7 | 13,2 → 14,7 | 15,3 → 18,8 | 13,9 → 15,6 | 9,4 → 10,5 |
| Préstamos de bancos o financieras | 10,0 → 13,8 | 10,1 → 14,1 | 10,3 → 13,5 | 10,2 → 14,7 | 9,5 → 13,2 |
| Vendió pertenencias | 7,9 → 9,6 | 8,3 → 9,3 | 8,9 → 10,9 | 8,3 → 9,3 | 6,2 → 7,4 |
| Recibe un subsidio o plan del Estado | 17,2 → 17,1 | 14,1 → 13,1 | 23,8 → 23,3 | 14,6 → 14,0 | 3,1 → 3,0 |
| Recibe ayuda de familiares o vecinos | 8,1 → 10,2 | 5,8 → 6,6 | 7,8 → 10,6 | 7,7 → 8,3 | 3,8 → 4,3 |
Los hogares cuyo principal perceptor es una mujer recurren más a préstamos de familiares o amigos (16,7% contra 14,7%) y a la ayuda de no residentes. Los de principal perceptor con baja educación se endeudan más con familiares (18,8% contra 10,5% con educación superior) y son los que más aumentaron el uso de ahorros entre 2023 y 2025 (28,9% a 33,4%). El crédito bancario subió en todos los grupos por igual.
Trabajar más
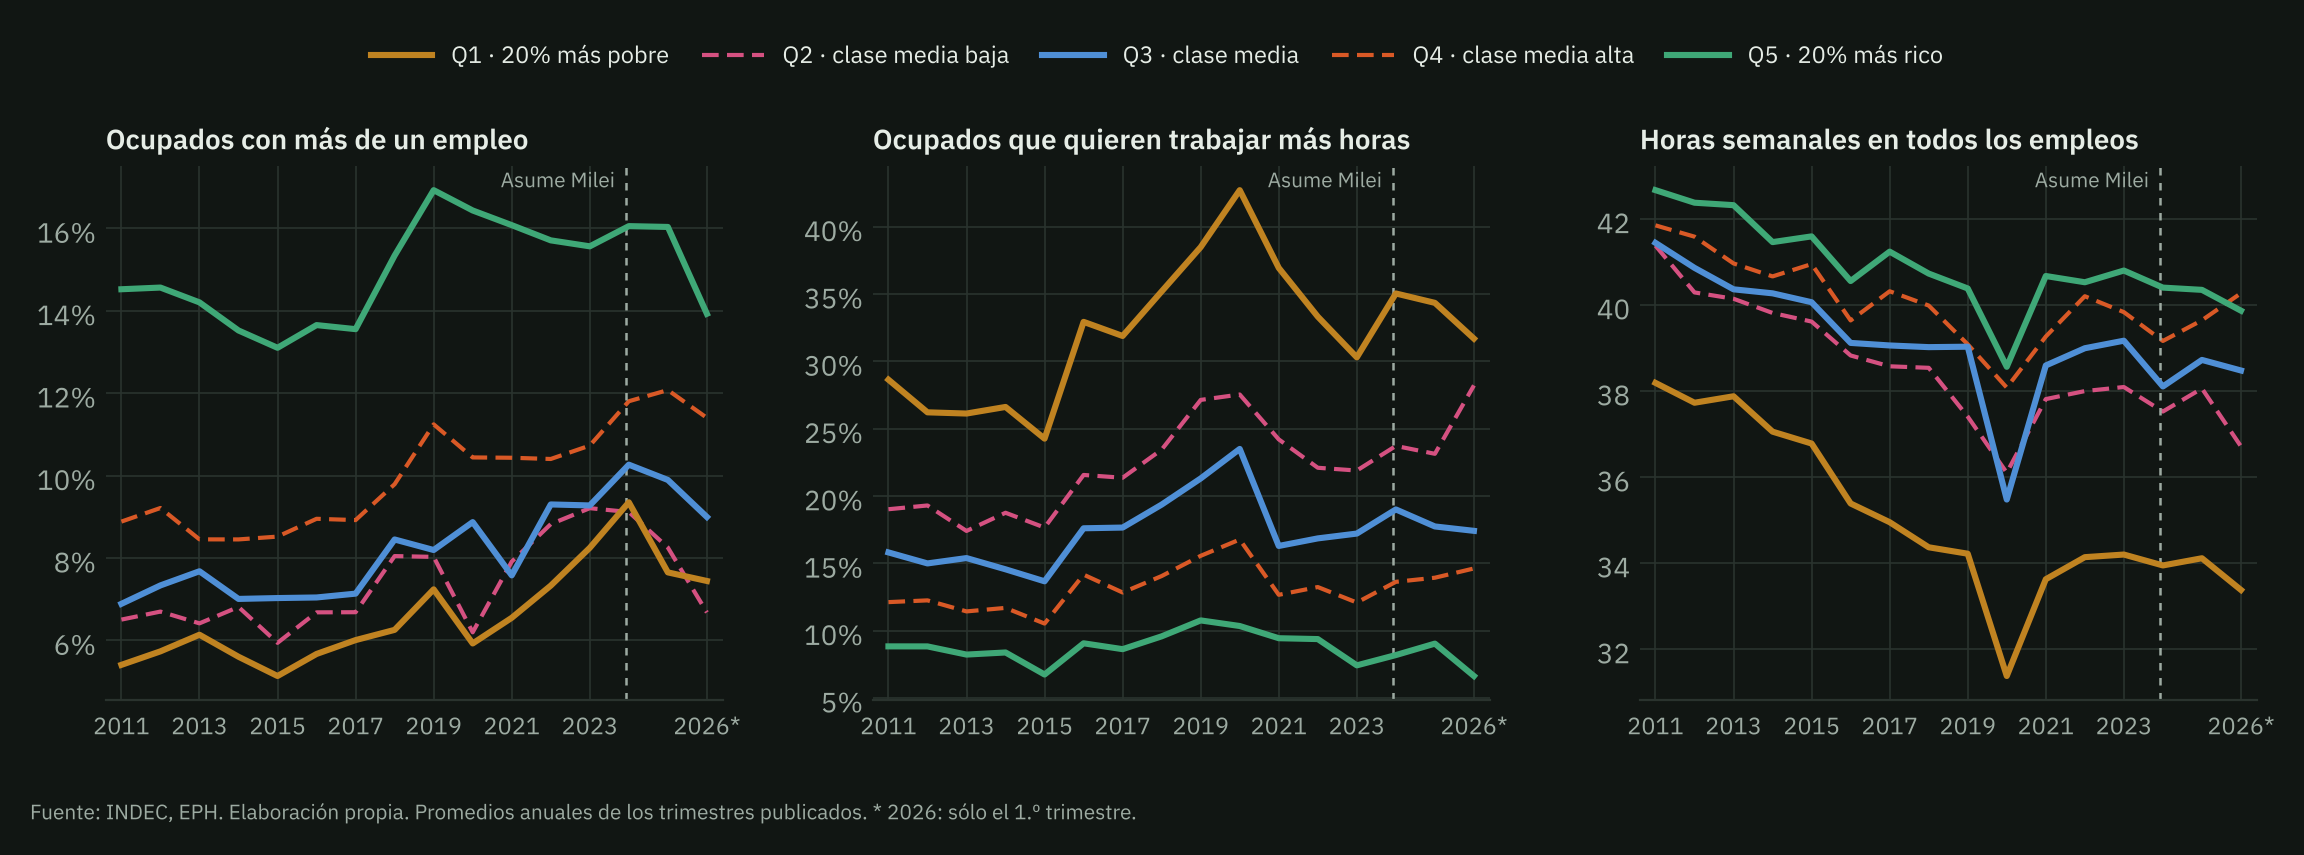
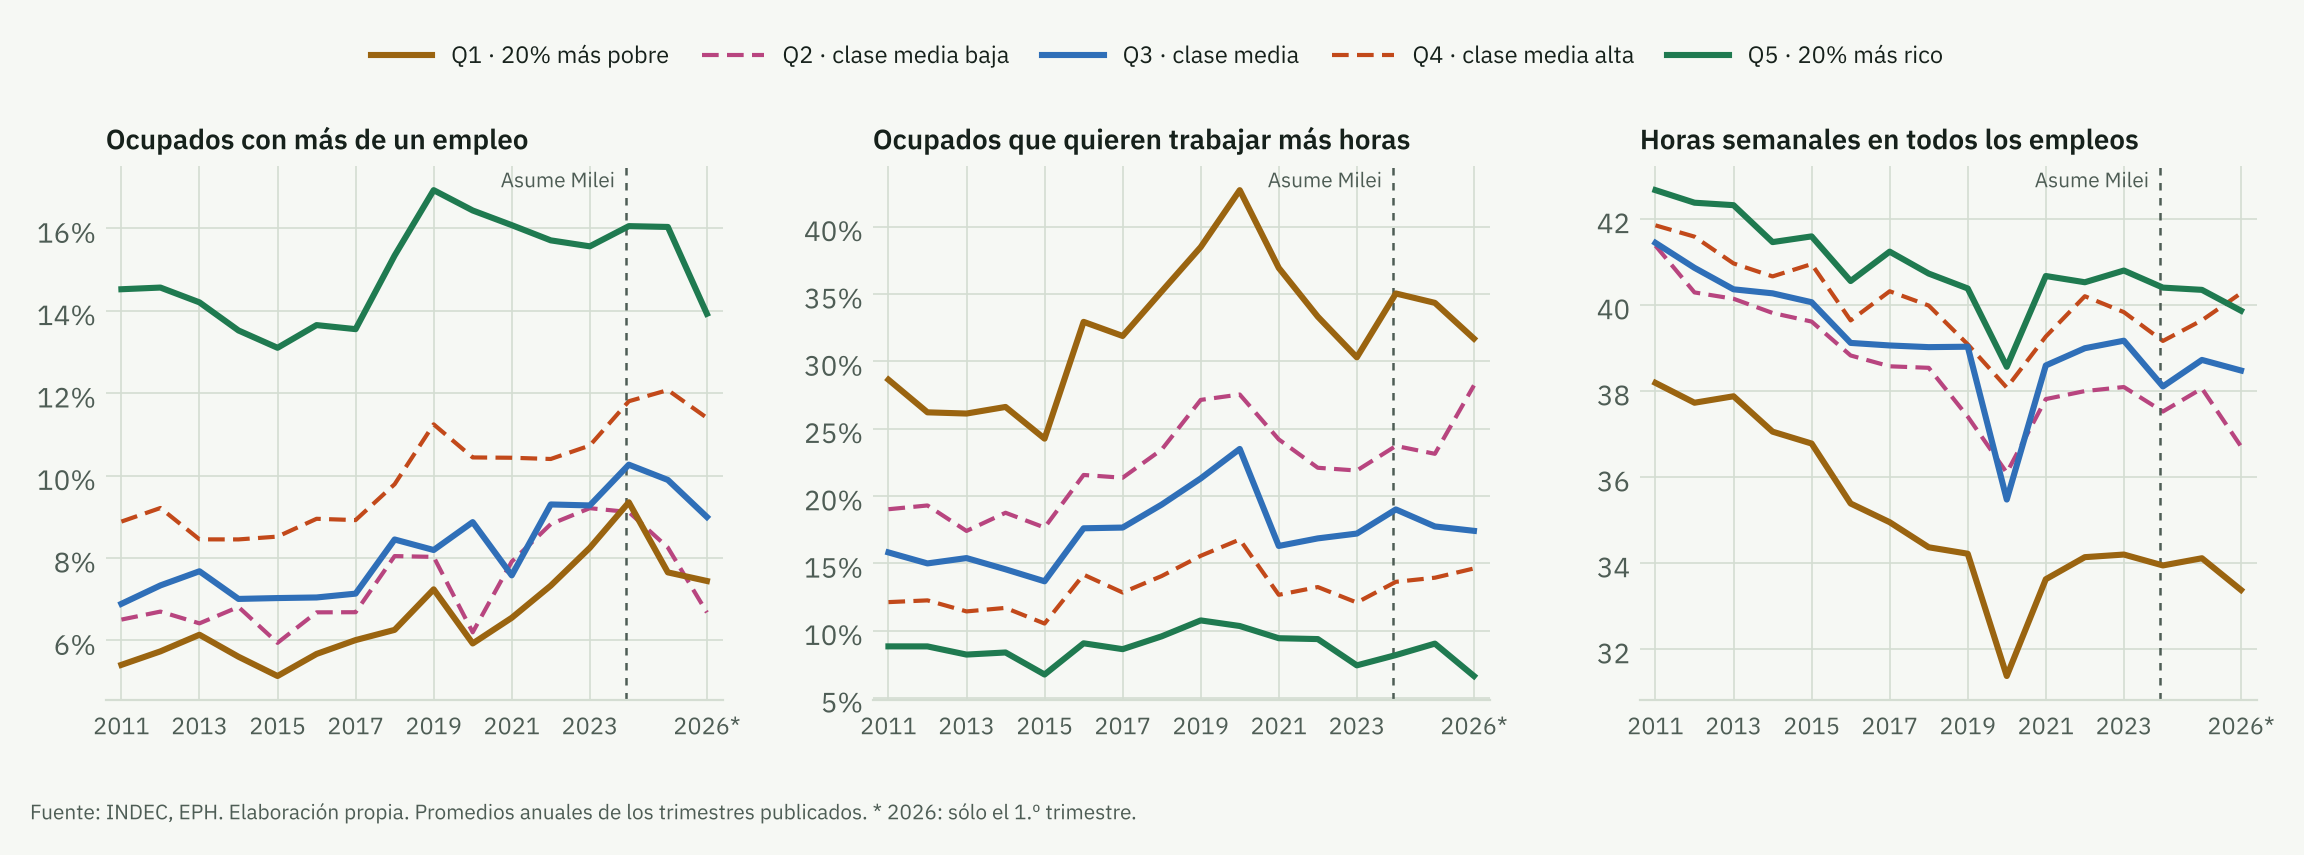
El pluriempleo promedió 11,5% de los ocupados en 2024 y 11,5% en 2025, el valor anual más alto desde 2003; entre 2011 y 2015 no había pasado de 8,8% y en 2017 era 8,7%. Es más alto en el quintil más rico (docencia, salud, profesiones) y entre las mujeres (14,7% contra 8,9%), pero creció en todos los quintiles desde 2017; entre 2023 y 2025 bajó algo en el primero y el segundo, y en el primer trimestre de 2026 el total estaba en 10,4%.
| Indicador | Q1 | Q2 | Q3 | Q4 | Q5 | Total |
|---|---|---|---|---|---|---|
| Tiene más de un empleo | 8,2 → 7,7 | 9,2 → 8,3 | 9,3 → 9,9 | 10,7 → 12,1 | 15,6 → 16,0 | 10,8 → 11,5 |
| Horas semanales, todos los empleos | 34,2 → 34,1 | 38,1 → 38,1 | 39,2 → 38,7 | 39,8 → 39,6 | 40,8 → 40,3 | 38,5 → 38,1 |
| Horas en el segundo empleo | 11,9 → 11,6 | 12,9 → 13,3 | 15,4 → 14,3 | 14,6 → 14,8 | 15,3 → 14,4 | 14,2 → 14,2 |
| Trabaja más de 45 horas | 26,9 → 26,8 | 32,5 → 31,8 | 32,2 → 30,2 | 29,9 → 29,0 | 27,6 → 26,8 | 30,0 → 28,9 |
| Quiere trabajar más horas | 30,3 → 34,3 | 21,9 → 23,1 | 17,2 → 17,7 | 12,1 → 13,9 | 7,4 → 9,0 | 17,3 → 19,0 |
| Asalariado sin descuento jubilatorio | 68,7 → 67,1 | 46,4 → 45,2 | 34,4 → 31,8 | 22,0 → 23,1 | 14,7 → 15,7 | 36,3 → 36,7 |
Las horas no subieron en ningún quintil: el promedio en todas las ocupaciones fue 38,5 en 2023 y 38,1 en 2025. Tampoco subió la intensidad del segundo empleo (14,2 y 14,2 horas semanales entre quienes tienen más de uno), y bajó la proporción de ocupados con más de 45 horas (30,0% a 28,9%). La distribución por tramos de horas, en el cuadro siguiente, confirma que no hay un desplazamiento hacia jornadas más largas en ningún quintil. Lo que crece es el deseo de trabajar más horas: de 17,3% a 19,0% de los ocupados, y de 30,3% a 34,3% en el quintil más pobre. Quienes suman un segundo empleo compensan horas perdidas en el primero, o el aumento es demasiado chico para moverse en el promedio.
| Grupo | 1-15 | 16-34 | 35-45 | 46-60 | 61+ |
|---|---|---|---|---|---|
| Q1 · 2017 | 18,2 | 28,4 | 23,7 | 22,3 | 7,4 |
| Q1 · 2023 | 19,2 | 29,6 | 24,4 | 20,9 | 6,1 |
| Q1 · 2025 | 19,0 | 29,8 | 24,4 | 20,1 | 6,6 |
| Q2 · 2017 | 10,3 | 26,5 | 28,7 | 26,8 | 7,7 |
| Q2 · 2023 | 11,0 | 27,6 | 29,3 | 25,1 | 7,1 |
| Q2 · 2025 | 9,7 | 28,2 | 30,7 | 24,7 | 6,6 |
| Q3 · 2017 | 8,5 | 26,1 | 33,0 | 25,2 | 7,2 |
| Q3 · 2023 | 8,3 | 25,5 | 33,9 | 25,3 | 7,0 |
| Q3 · 2025 | 8,0 | 26,6 | 35,1 | 24,2 | 6,2 |
| Q4 · 2017 | 6,0 | 24,6 | 38,1 | 24,2 | 7,1 |
| Q4 · 2023 | 5,5 | 24,8 | 38,9 | 24,8 | 6,0 |
| Q4 · 2025 | 5,8 | 25,0 | 39,7 | 23,4 | 6,2 |
| Q5 · 2017 | 3,9 | 20,0 | 45,8 | 23,8 | 6,3 |
| Q5 · 2023 | 3,4 | 21,0 | 47,2 | 22,2 | 6,0 |
| Q5 · 2025 | 4,1 | 22,8 | 45,3 | 22,1 | 5,8 |
| Indicador | Mujer | Varón | Educ. baja | Educ. media | Educ. superior |
|---|---|---|---|---|---|
| Tiene más de un empleo | 14,3 → 14,7 | 8,1 → 8,9 | 8,6 → 8,6 | 8,3 → 8,9 | 18,5 → 20,0 |
| Horas semanales, todos los empleos | 33,9 → 33,9 | 42,2 → 41,5 | 38,3 → 37,9 | 38,7 → 38,4 | 38,7 → 38,0 |
| Quiere trabajar más horas | 18,8 → 20,7 | 16,1 → 17,7 | 22,6 → 25,0 | 17,1 → 18,5 | 11,1 → 13,1 |
| Asalariado sin descuento jubilatorio | 37,9 → 38,4 | 34,9 → 35,4 | 56,4 → 58,0 | 36,1 → 36,5 | 14,5 → 15,8 |
Trabajador adicional. La actividad de las cónyuges del primer quintil subió de 38,3% en 2017 a 47,1% en 2023, siguiendo la tendencia larga de la participación femenina, y desde entonces está quieta (46,8% en 2025); la de los hijos tampoco se movió. Para mirar dentro de los hogares se usan los paneles: entre las personas de 14 a 64 años que no son el principal perceptor y estaban inactivas, se mide qué proporción pasa a trabajar o buscar trabajo según cómo cambió el ingreso real del principal perceptor entre las dos entrevistas.
| Ingreso real del principal perceptor | Activo al trimestre siguiente | Observaciones | Activo un año después | Observaciones |
|---|---|---|---|---|
| Cae más de 10% | 16,7 | 44.553 | 23,4 | 41.851 |
| Entre −10% y +10% | 14,2 | 25.217 | 21,7 | 17.474 |
| Sube más de 10% | 17,4 | 44.047 | 23,5 | 34.776 |
| El perceptor pierde el empleo | 13,5 | 15.299 | 15,8 | 14.770 |
La entrada a la actividad es algo mayor cuando el ingreso del principal perceptor cae más de 10% (16,7% al trimestre siguiente) que cuando se mantiene (14,2%), pero es igual de alta cuando sube (17,4%), y menor cuando el principal perceptor pierde el empleo (13,5%). Un año después el patrón es el mismo (23,4%, 21,7%, 23,5% y 15,8%). La lectura es que la descripción no muestra un efecto de trabajador adicional limpio: los hogares con ingresos volátiles entran y salen más del mercado de trabajo, y la pérdida del empleo del principal perceptor puede coincidir con golpes que afectan a todo el hogar (un negocio familiar, un mercado local deprimido). Estimar el efecto exige comparar hogares parecidos antes del golpe, que es el diseño del trabajo académico que sigue.
Recibir ayuda
| Indicador | Q1 | Q2 | Q3 | Q4 | Q5 | Total |
|---|---|---|---|---|---|---|
| Recibe un subsidio o plan del Estado | 45,2 → 44,6 | 20,1 → 17,6 | 7,4 → 8,4 | 3,2 → 2,0 | 0,9 → 0,9 | 15,6 → 15,0 |
| Recibe mercadería (Estado, iglesias, escuelas) | 19,5 → 19,7 | 8,1 → 8,7 | 4,4 → 4,3 | 1,8 → 1,3 | 0,6 → 0,2 | 6,6 → 7,0 |
| Recibe ayuda de familiares o vecinos | 11,1 → 12,7 | 7,7 → 9,3 | 7,3 → 7,2 | 5,1 → 5,6 | 1,9 → 2,4 | 6,9 → 8,3 |
| Algún miembro cobra una transferencia estatal | 45,1 → 44,6 | 20,1 → 17,5 | 7,4 → 8,3 | 3,2 → 2,0 | 0,9 → 0,8 | 15,3 → 14,5 |
| Transferencia real por hogar receptor (miles de $ de 1T 2026) | 235 → 292 | 196 → 228 | – | – | – | 214 → 268 |
| Transferencias / ingreso del hogar | 14,5 → 16,1 | 2,7 → 2,5 | 0,7 → 0,8 | 0,2 → 0,1 | 0,0 → 0,1 | 3,6 → 3,9 |
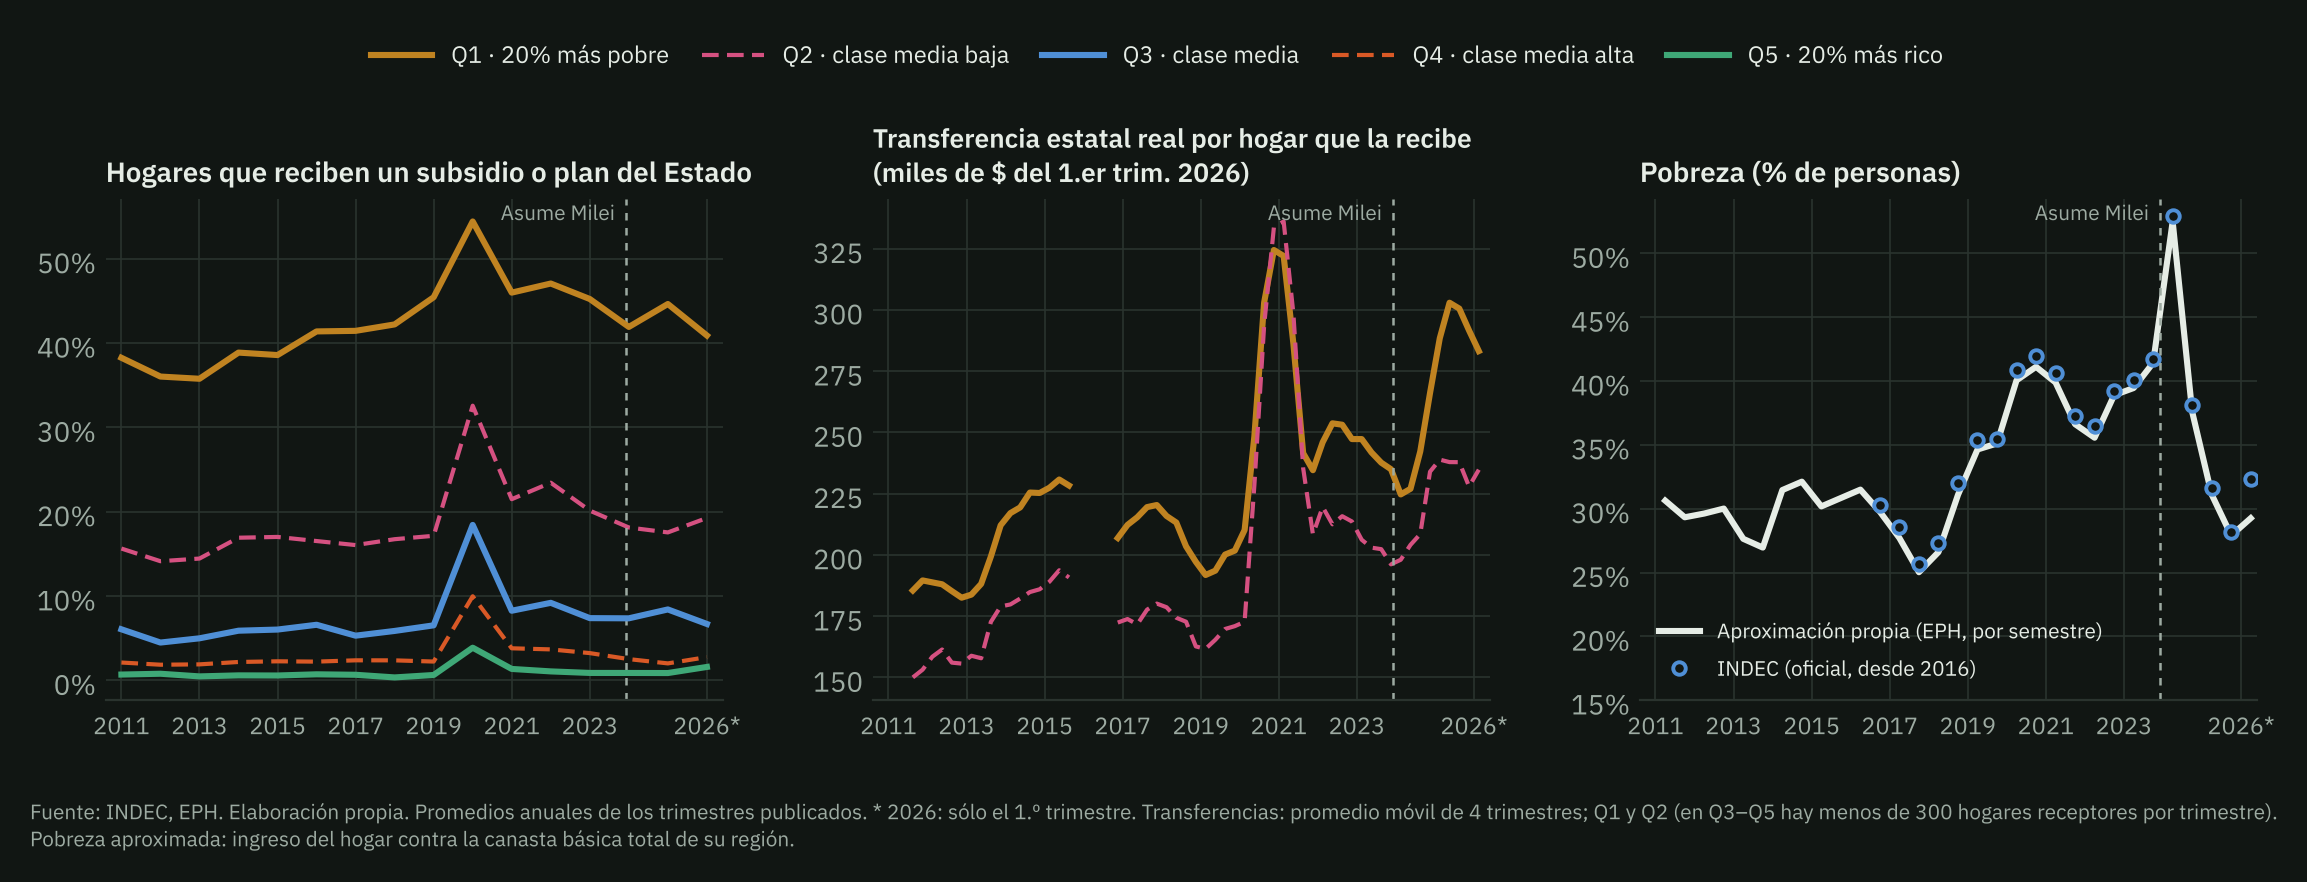
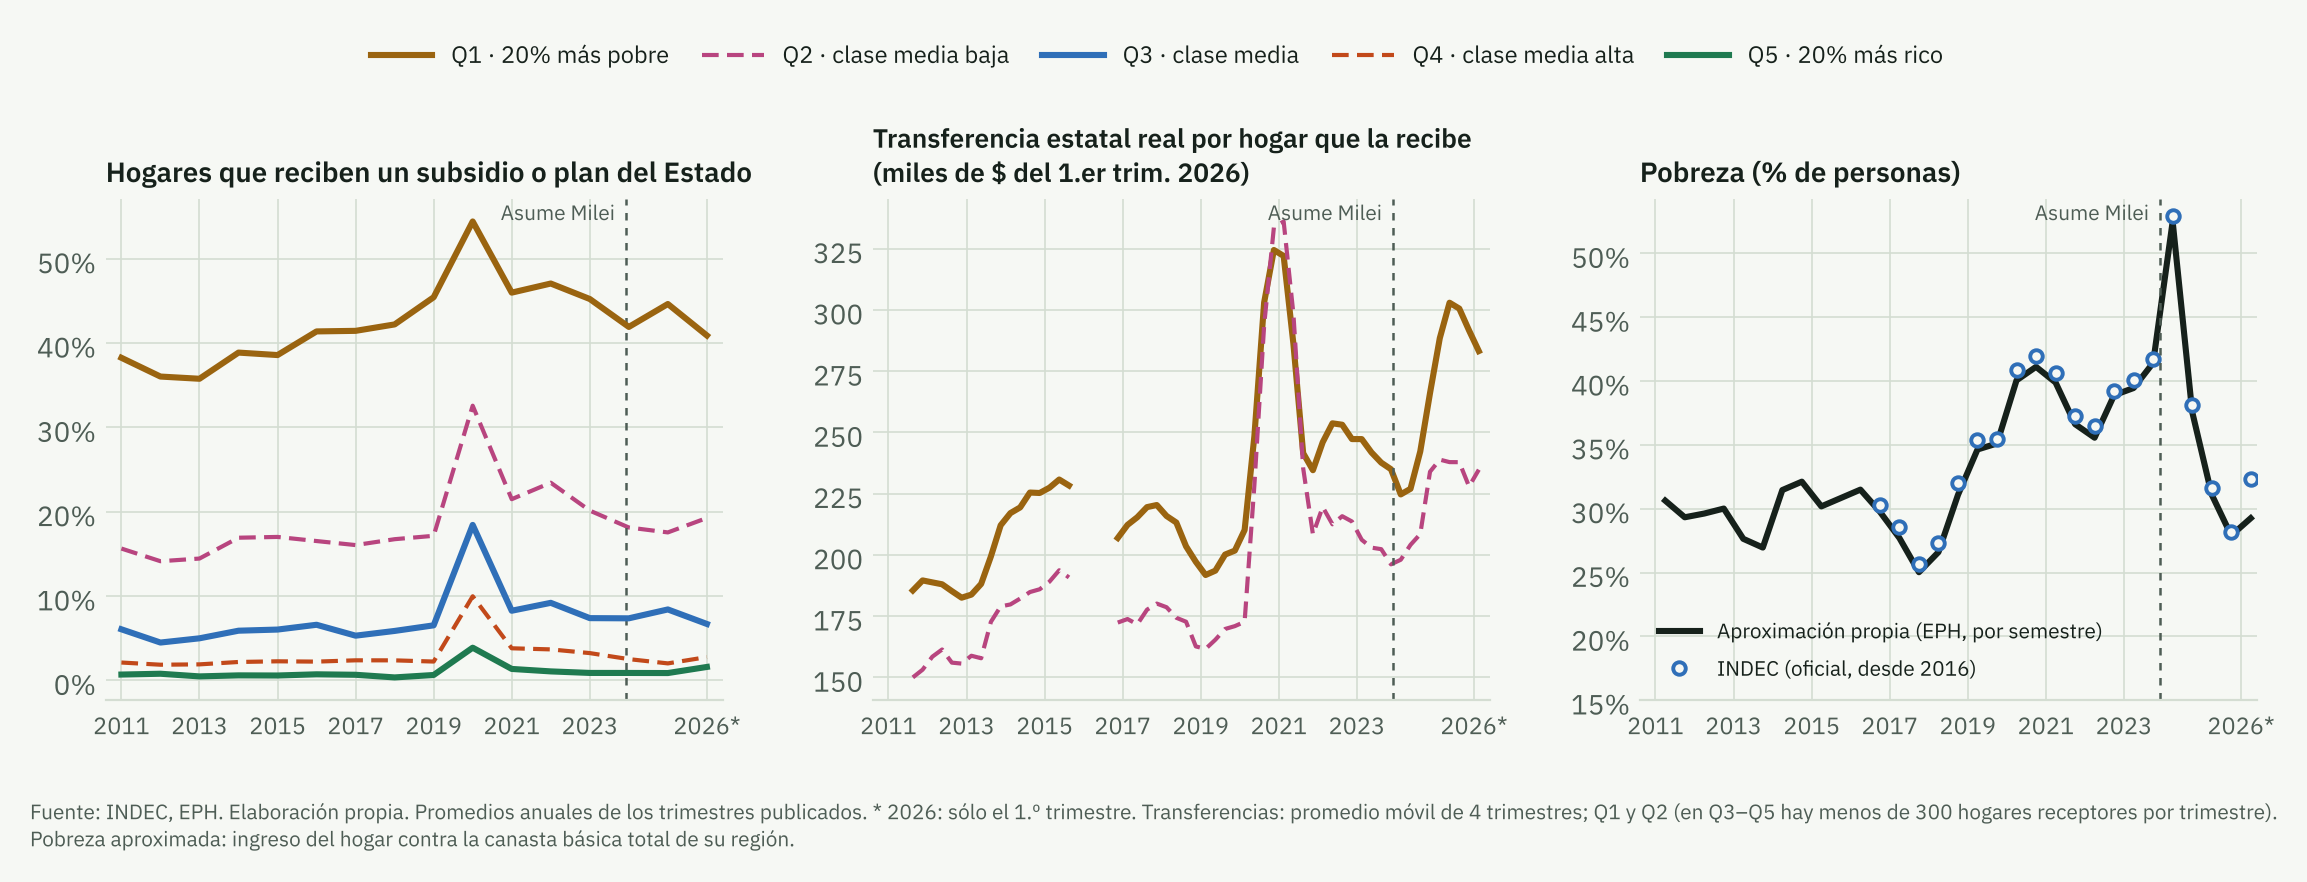
En el primer quintil, la proporción de hogares que vive en parte de un subsidio o plan del Estado es alta y estable (45,2% en 2023 y 44,6% en 2025); la AUH sola llega al 42,0%. Lo que cambió es el monto. La transferencia real por hogar receptor fue 24,1% más alta en 2025 que en 2023 en el primer quintil, y pasó de ser el 14,5% al 16,1% de su ingreso total. La serie trimestral muestra una caída a fines de 2023 y comienzos de 2024, con la aceleración de la inflación, una suba fuerte durante 2024 y una baja gradual en 2025: en el primer trimestre de 2026 el monto real seguía 18,1% por encima del tercero de 2023. El pico de 2020 corresponde al Ingreso Familiar de Emergencia (en el gráfico, suavizado por el promedio móvil).
La mercadería del Estado, iglesias o escuelas se volvió habitual en la pandemia y no volvió al nivel previo (7,3% de los hogares del primer quintil en 2019, 19,7% en 2025). La ayuda de familiares o vecinos subió de 6,9% a 8,3% de los hogares.
| Semestre | INDEC oficial | Aproximación propia | Sin transferencias estatales | Diferencia (puntos) |
|---|---|---|---|---|
| 2017 · 1.er sem. | 28,6 | 27,7 | 29,5 | 1,8 |
| 2017 · 2.º sem. | 25,7 | 25,0 | 26,4 | 1,4 |
| 2018 · 1.er sem. | 27,3 | 26,6 | 28,2 | 1,6 |
| 2018 · 2.º sem. | 32,0 | 31,1 | 32,3 | 1,3 |
| 2019 · 1.er sem. | 35,4 | 34,6 | 36,1 | 1,5 |
| 2019 · 2.º sem. | 35,5 | 35,1 | 36,2 | 1,1 |
| 2020 · 1.er sem. | 40,9 | 40,1 | 42,9 | 2,8 |
| 2020 · 2.º sem. | 42,0 | 41,1 | 45,6 | 4,5 |
| 2021 · 1.er sem. | 40,6 | 39,9 | 41,4 | 1,5 |
| 2021 · 2.º sem. | 37,3 | 36,6 | 38,5 | 1,9 |
| 2022 · 1.er sem. | 36,5 | 35,6 | 38,0 | 2,5 |
| 2022 · 2.º sem. | 39,2 | 38,9 | 40,7 | 1,8 |
| 2023 · 1.er sem. | 40,1 | 39,5 | 41,1 | 1,7 |
| 2023 · 2.º sem. | 41,7 | 41,4 | 42,8 | 1,3 |
| 2024 · 1.er sem. | 52,9 | 52,5 | 53,1 | 0,6 |
| 2024 · 2.º sem. | 38,1 | 37,6 | 39,4 | 1,9 |
| 2025 · 1.er sem. | 31,6 | 31,1 | 33,2 | 2,1 |
| 2025 · 2.º sem. | 28,2 | 27,9 | 30,4 | 2,5 |
| 2026 · 1.er sem. | 32,3 | 29,3 | 32,4 | 3,1 |
Según el INDEC, la pobreza de personas pasó de 41,7% en el segundo semestre de 2023 a 52,9% en el primero de 2024, bajó a 28,2% en el segundo de 2025 y volvió a 32,3% en el primero de 2026. La aproximación propia sigue esa trayectoria. El contrafactual mecánico, que resta del ingreso del hogar las transferencias estatales en dinero sin suponer cambios de conducta, indica que sin ellas la pobreza habría sido 1,5 puntos más alta en 2023, 2,3 puntos en 2025 y 3,1 puntos en el primer trimestre de 2026; desde 2024, casi toda la diferencia la explica la AUH. Las transferencias, por lo tanto, sostienen el nivel de pobreza medido: una parte de la mejora de los hogares más pobres está en ellas, y no en el mercado de trabajo.
Consumir menos o peor
La EPH no mide consumo, pero permite ver dos consumos importantes: la escuela, siguiendo a las mismas personas un año, y la cobertura de salud.
| Indicador | 2017 | 2018 | 2019 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|---|
| De privada a pública en un año · Total | 22,4 | 21,2 | 17,5 | 23,7 | 18,7 | 17,8 | 17,7 | 20,4 |
| De privada a pública en un año · Mujer | 23,2 | 22,1 | 17,3 | 22,5 | 19,1 | 18,8 | 20,0 | 21,3 |
| De privada a pública en un año · Varón | 21,5 | 20,2 | 17,6 | 24,7 | 18,3 | 16,7 | 15,4 | 19,5 |
| Alumnos en escuela privada · Total | 29,2 | 29,3 | 31,5 | 27,2 | 30,2 | 28,4 | 27,8 | 27,2 |
| Alumnos en escuela privada · Mujer | 30,9 | 30,0 | 34,2 | 27,0 | 30,3 | 29,7 | 27,0 | 28,0 |
| Alumnos en escuela privada · Varón | 27,5 | 28,6 | 28,9 | 27,4 | 30,0 | 27,2 | 28,6 | 26,5 |
| Dejan la escuela, 13–16 años · Total | 5,2 | 5,1 | 3,1 | 3,1 | 2,6 | 2,7 | 3,3 | 3,2 |
| Dejan la escuela, 13–16 años · Mujer | 4,0 | 4,4 | 2,6 | 2,8 | 2,0 | 2,1 | 2,4 | 3,5 |
| Dejan la escuela, 13–16 años · Varón | 6,4 | 5,8 | 3,7 | 3,3 | 3,1 | 3,3 | 4,1 | 2,9 |
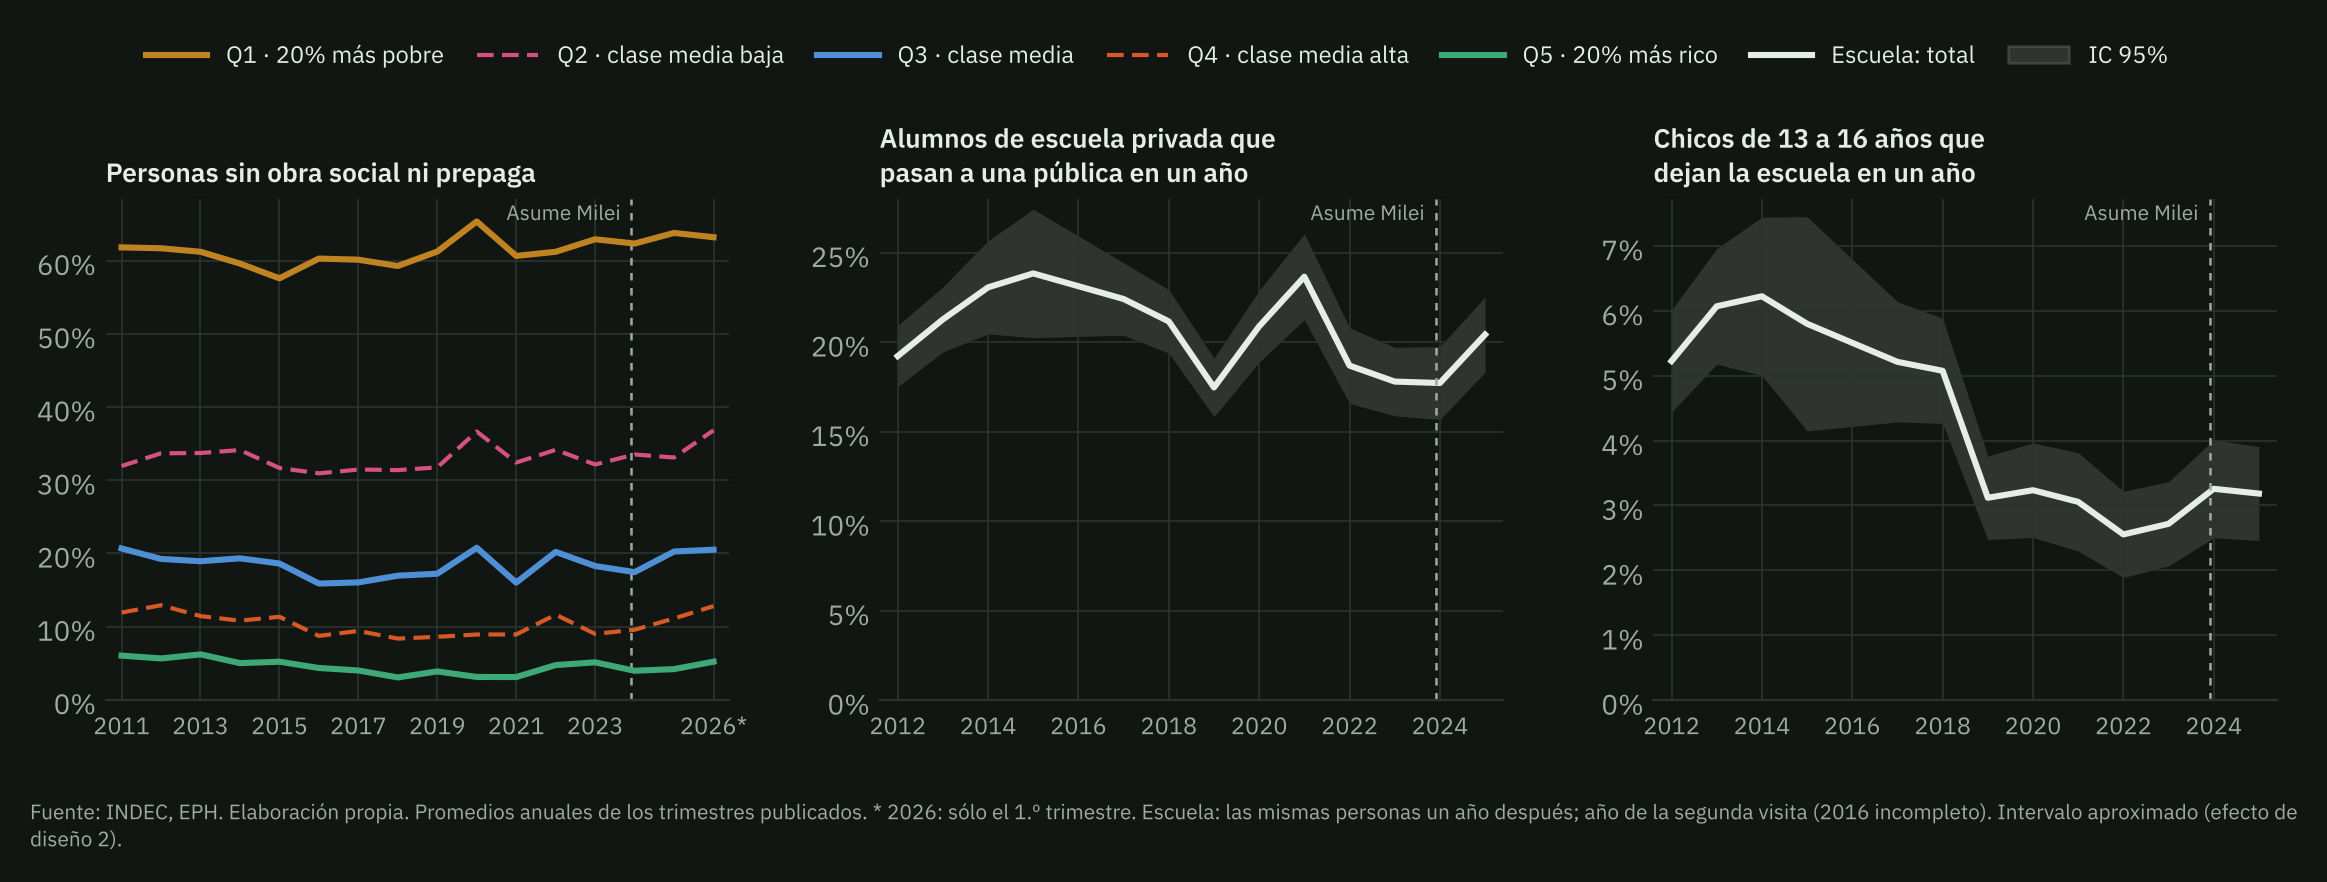
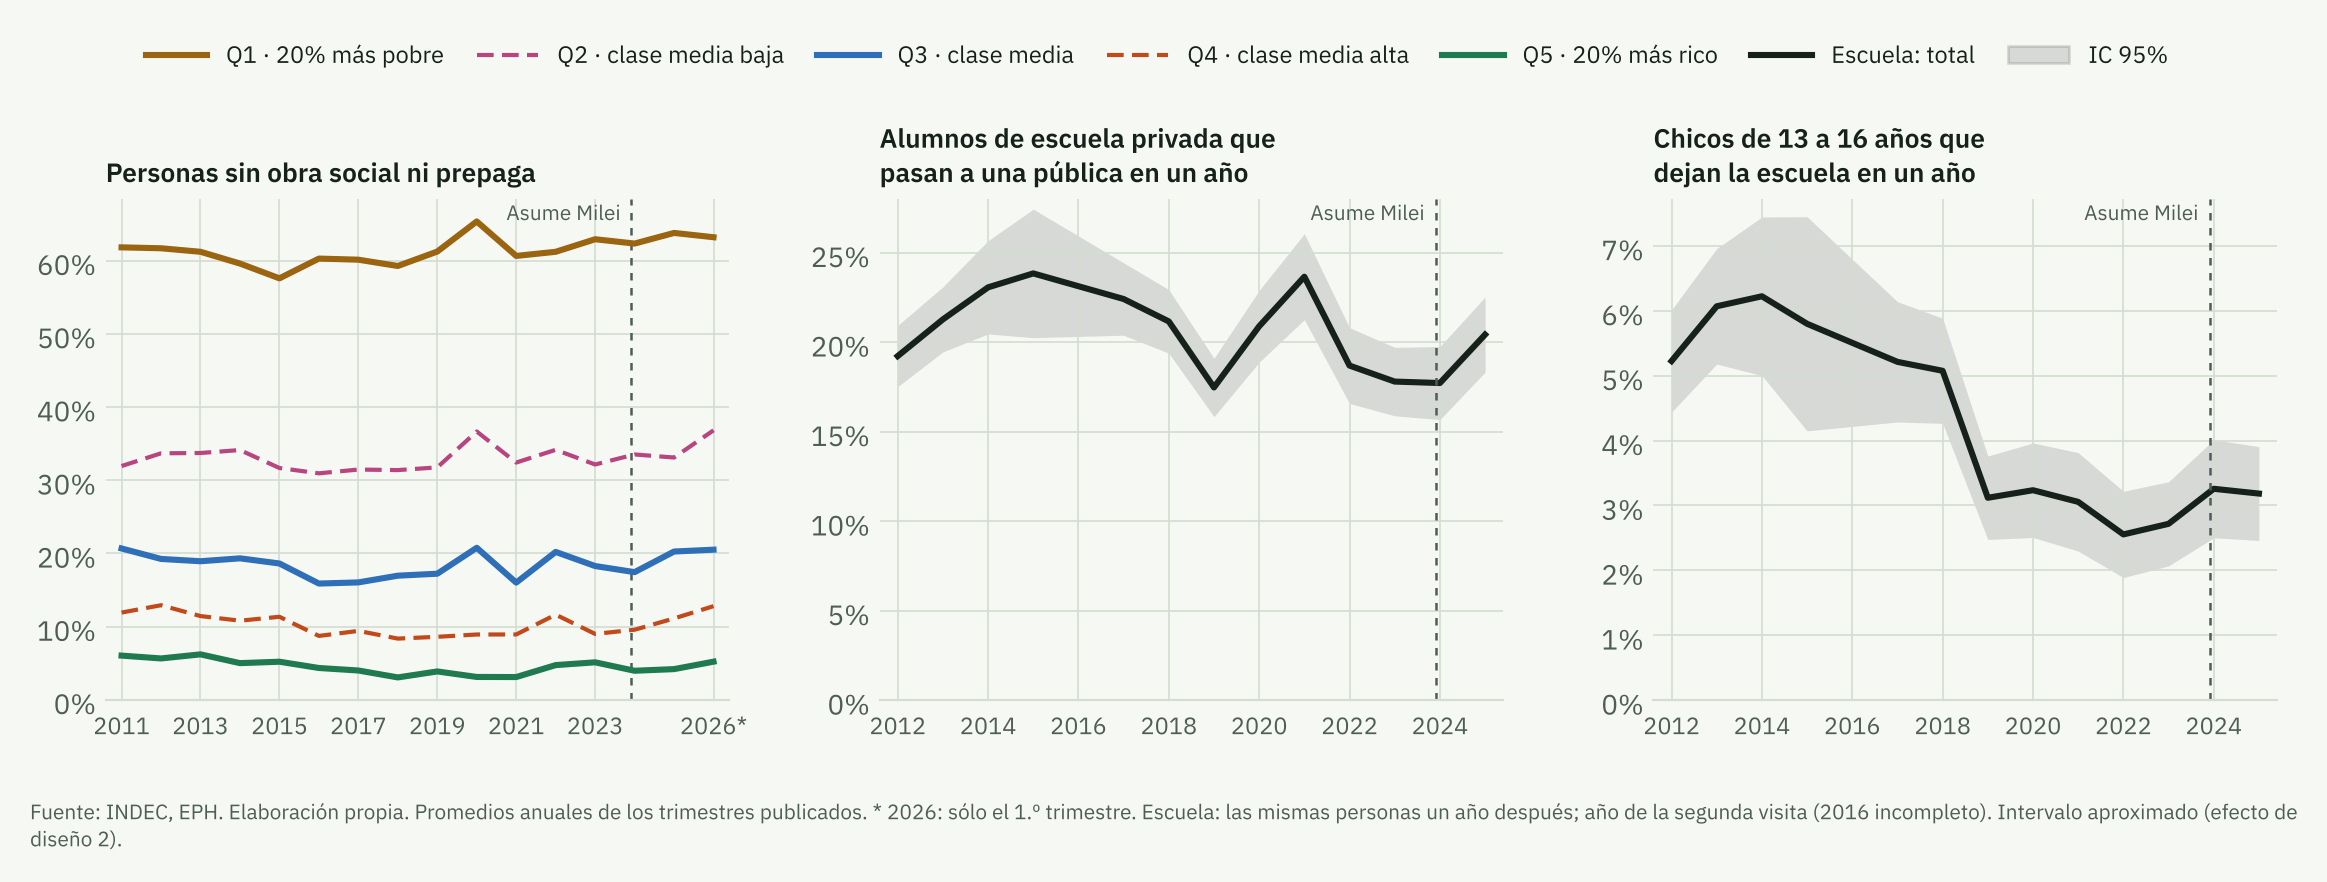
Escuela. El paso de escuela privada a pública en un año fue 20,4% en 2025 (2.831 alumnos en escuela privada en la primera visita), contra 18,1% en promedio en 2022–2024. La diferencia está en el límite de la significación estadística (z = 1,9; margen de error del dato de 2025: ±2,1 puntos). No es un máximo histórico: el máximo fue 23,7% en 2021. Por género no hay diferencia (z = 0,9). La deserción en un año de los chicos de 13 a 16 años fue 3,2% en 2025 (4.526 chicos), contra 2,8% en 2022–2024 (z = 0,8): no hay un aumento. La versión anterior de este reporte destacaba una suba en el primer quintil; con 1.638 chicos en ese quintil en 2025, el error es de más de un punto y los saltos de un año a otro no son distinguibles del ruido, por lo que ya no se informa. El salto de la serie entre 2018 y 2019 no tiene una explicación clara en los datos y se lee con cautela. El año 2026 (sólo pares cuya segunda visita es el primer trimestre) no se usa: el primer trimestre coincide con el cambio de ciclo lectivo.
| Indicador | Q1 | Q2 | Q3 | Q4 | Q5 | Total |
|---|---|---|---|---|---|---|
| Sin obra social ni prepaga | 63,2 → 63,2 | 29,0 → 36,8 | 19,5 → 20,5 | 9,4 → 12,8 | 4,3 → 5,2 | 32,0 → 34,1 |
| Con obra social | 32,1 → 31,9 | 65,5 → 60,4 | 75,5 → 74,1 | 84,8 → 81,3 | 83,4 → 78,8 | 61,5 → 59,6 |
| Con prepaga o mutual | 2,8 → 1,4 | 5,1 → 1,9 | 5,1 → 6,3 | 8,2 → 7,5 | 17,5 → 19,8 | 7,1 → 6,3 |
Salud. Con promedios anuales, la proporción de personas sin obra social ni prepaga pasó de 31,7% en 2023 a 32,7% en 2025, y fue 34,1% en el primer trimestre de 2026 (32,0% en el mismo trimestre de 2023). La suba anual se concentra en el tercer quintil (18,3% a 20,2%) y el cuarto (9,0% a 11,1%); en el segundo, la comparación de primeros trimestres muestra un salto mayor (29,0% a 36,8%) que el promedio anual (32,1% a 33,1%), y allí también cayó la prepaga (4,9% a 2,9%). Es compatible con menos empleo registrado y con la suba de las cuotas de las prepagas tras su desregulación en diciembre de 2023, pero los datos no permiten separar ambas causas. En el panel, la categoría «prepaga» se reclasifica contra «obra social» en muchos pares por error de respuesta; por eso se usa el corte transversal.
Otros consumos. La EPH no pregunta por alimentos, marcas, servicios ni ocio. El cambio a segundas marcas, mayoristas o compras fraccionadas aparece en datos de consultoras de consumo masivo y en la literatura sobre crisis (McKenzie y Schargrodsky, 2011; Jaimovich, Rebelo y Wong, 2019); este reporte no tiene cifras propias sobre eso. Las fuentes privadas van en la misma dirección: el consumo masivo cayó 2,9% en el primer semestre de 2026 y su índice está 17,1% por debajo de enero de 2023 (Scentia); en el cuarto trimestre de 2025 la frecuencia de compra cayó 8,2% y el volumen 4,7%, con las marcas económicas como refugio (Worldpanel by Numerator); el consumo de carne vacuna es de 47,3 kilos por habitante al año, contra 69,4 en 2008 (CICCRA). El comercio electrónico de consumo masivo crece rápido (41,0% interanual en junio de 2026, Scentia), pero según la Cámara Argentina de Comercio Electrónico llega a representar alrededor del 10% de las ventas en la mayoría de las empresas, por lo que no compensa la caída medida en los canales físicos.
Precios relativos
El IPC oficial pondera con la estructura de gasto de 2004/05. Para medir cuánto cambió el costo de la canasta de cada grupo se arma un índice de Laspeyres por quintil con las participaciones de la ENGHo 2017/18 y el IPC por división.
| División | Inflación nov-23 a 06-26 | Peso Q1 | Peso Q3 | Peso Q5 |
|---|---|---|---|---|
| Alimentos y bebidas | 293 | 34,5 | 25,4 | 15,7 |
| Vivienda y servicios | 602 | 14,2 | 14,6 | 14,6 |
| Transporte | 383 | 10,4 | 13,2 | 15,6 |
| Salud | 334 | 4,2 | 6,1 | 8,0 |
| Educación | 443 | 1,6 | 3,1 | 3,8 |
| Comunicaciones | 427 | 5,0 | 5,7 | 4,6 |
| Restaurantes y hoteles | 355 | 4,4 | 5,9 | 8,2 |
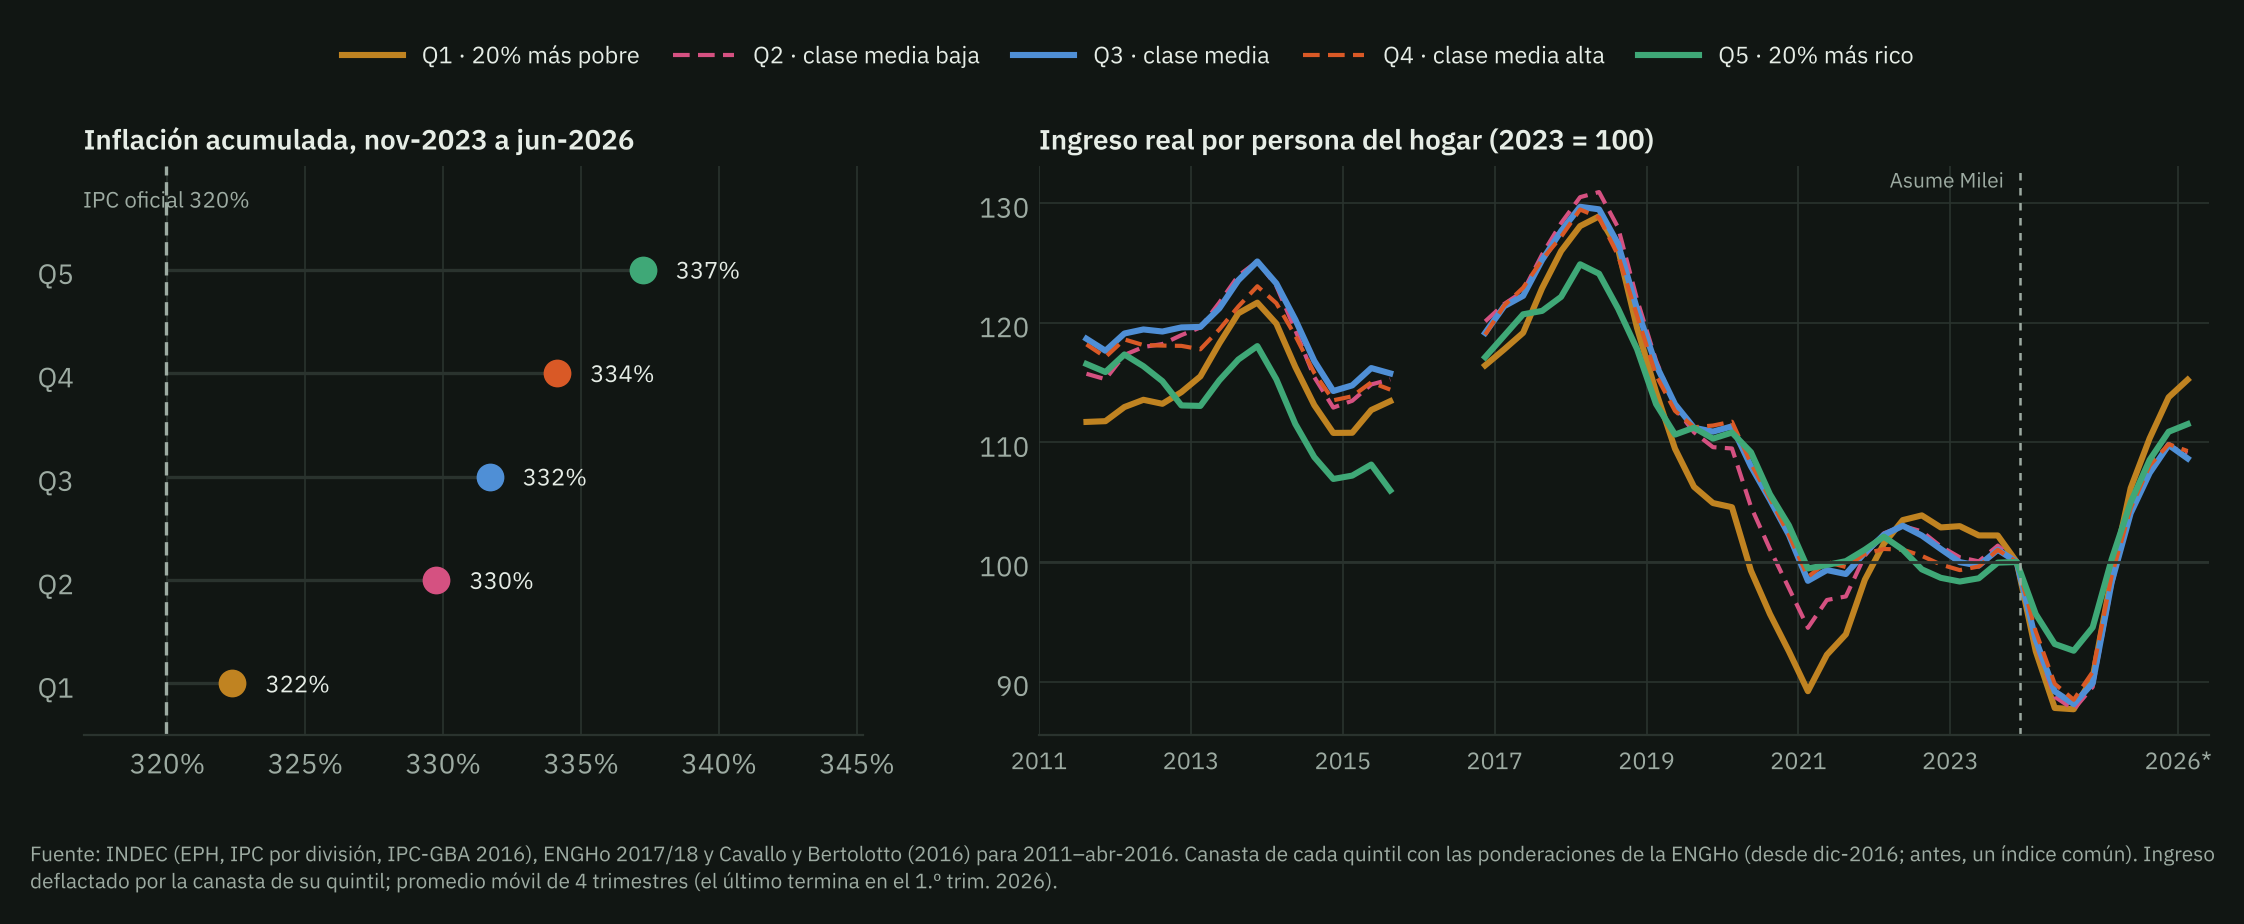
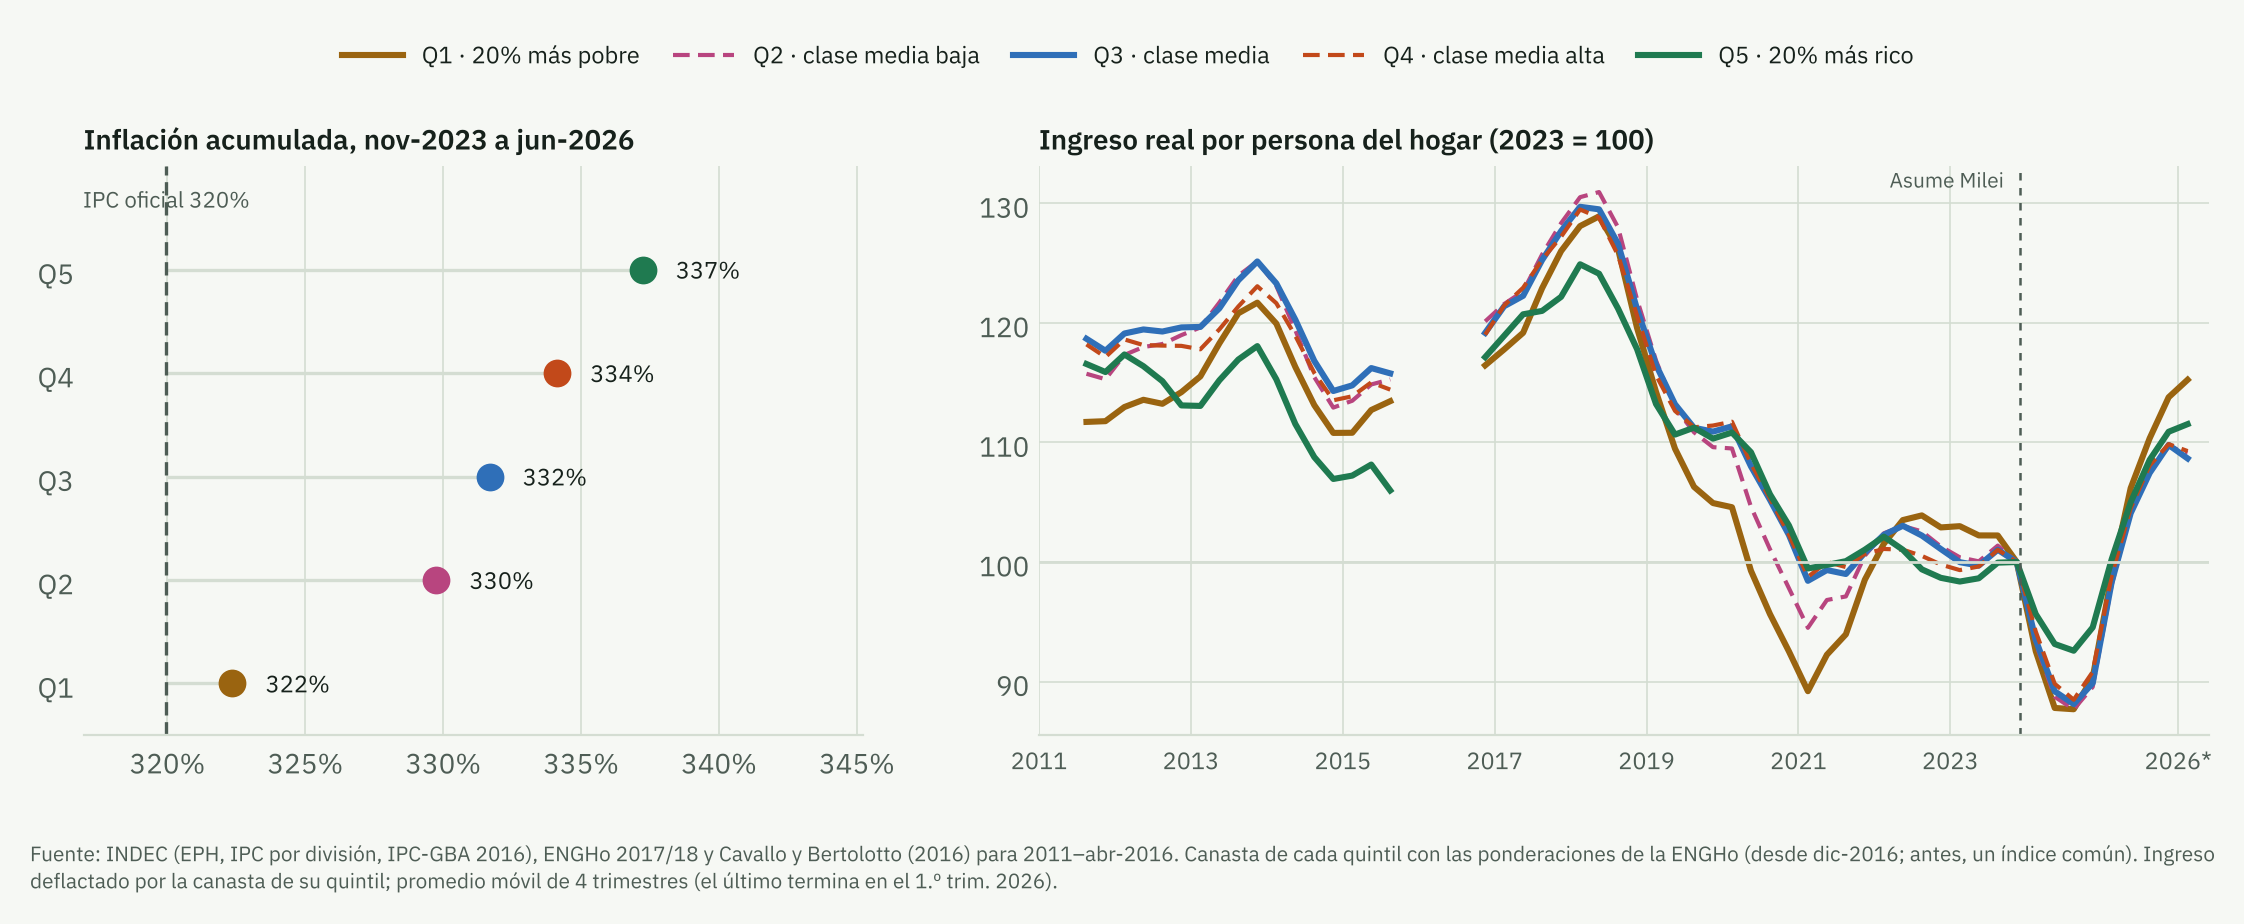
Entre noviembre de 2023 y junio de 2026 la canasta del primer quintil subió 322% y la del quinto, 337% (IPC oficial: 320%). La diferencia viene de la composición: los alimentos (293%) pesan 34,5% en el gasto del primer quintil y 15,7% en el del quinto, y lo que más subió fueron vivienda y servicios (602%), educación (443%) y comunicaciones (427%). Vivienda pesa casi igual en todos los quintiles: la brecha sale sobre todo del menor peso de los alimentos arriba. Como salarios y jubilaciones se ajustan, en el mejor de los casos, por el IPC general, un aumento igual a la inflación oficial no compensa a los hogares cuya canasta sube más. Cotejo externo: con la canasta de la ENGHo 2017/18, CP Consultora estimó una inflación 12,2 puntos por encima de la oficial entre noviembre de 2023 y junio de 2025 (Letra P); el índice de este reporte, para el total de los hogares, da una brecha del mismo orden.
Ingreso real por quintil
| Grupo | 2017 | 2019 | 2024 | 2025 | 1T2026 (vs 1T2023) | 2025, IPC oficial |
|---|---|---|---|---|---|---|
| Q1 | 126,0 | 104,9 | 90,3 | 113,8 | 109,5 | 114,4 |
| Q2 | 128,3 | 109,6 | 89,5 | 109,7 | 104,5 | 111,4 |
| Q3 | 127,7 | 110,9 | 89,9 | 109,8 | 103,1 | 111,9 |
| Q4 | 127,2 | 111,4 | 90,8 | 109,9 | 106,3 | 112,3 |
| Q5 | 122,2 | 110,3 | 94,5 | 110,9 | 107,4 | 114,1 |
| Total | 124,9 | 110,3 | 92,3 | 110,5 | 106,3 | 113,1 |
Con la canasta de su quintil, el ingreso per cápita familiar real de 2025 fue 13,8% más alto que el de 2023 en el primer quintil, 10,9% en el quinto y entre 9,7% y 9,9% en los tres del medio. En el primer trimestre de 2026, contra el mismo trimestre de 2023: primer quintil 9,5%, segundo 4,5%, tercero 3,1%, cuarto 6,3% y quinto 7,4%. Comparado con 2017 todos siguen abajo, y más los del medio (14,6% el segundo, 14,0% el tercero y 13,6% el cuarto, contra 9,7% el primero y 9,2% el quinto). El perfil es una U: los extremos se recuperaron más que el medio. En el primer quintil, la suba del monto real de las transferencias explica unos 3,5 puntos de la mejora entre 2023 y 2025 (peso de las transferencias en el ingreso de 2023 por la variación real del monto por hogar receptor, con cobertura estable). Con el IPC oficial, la recuperación de todos los grupos parece algo mayor.
Captación de ingresos. La suba del ingreso real que mide la EPH desde 2024 es mayor que la de los registros administrativos. En el cuarto trimestre de 2025, el salario de los asalariados registrados en la EPH subió 42,7% interanual, contra 32,0% en el SIPA, 37,0% en el RIPTE, 30,0% en el índice de salarios del INDEC y una inflación de 31,5% (Equilibra, citado por Infobae). El CEDLAS estima que, corrigiendo la subdeclaración por fuente, el desfase temporal entre ingresos y canastas y el coeficiente de Engel con la ENGHo 2017/18, la pobreza habría bajado unos 2,0 puntos entre el segundo semestre de 2023 y el primero de 2025, y no diez. La explicación más citada es que, con inflación muy alta, los encuestados subdeclaran más sus ingresos y que la desinflación revirtió ese sesgo. Para este reporte, la consecuencia es que los niveles de ingreso real de 2024–2026 están probablemente sobrestimados respecto de 2023 en todos los quintiles. Si el sesgo es parecido entre quintiles, como sugiere Equilibra («son todos»), el orden entre grupos —el resultado que aquí importa— no cambia; no hay evidencia publicada por quintil para comprobarlo.
Informalidad. El gobierno atribuye la recuperación del salario real a los trabajadores informales. En la EPH, el ingreso real de la ocupación principal (P21, deflactado por el IPC oficial) subió entre 2023 y 2025 24,3% entre los asalariados no registrados, 29,4% entre los cuentapropistas y 12,7% entre los asalariados registrados; contra 2017, los tres grupos siguen abajo (6,8%, 7,9% y 12,9%). Los niveles de este cálculo coinciden con los publicados por el INDEC para el primer trimestre de 2026 (ingreso medio de $727.000 y $1.372.000 para no registrados y registrados, contra $731.000 y $1.375.000 del INDEC; asalariados no registrados: 37,9%, contra 37,9%). El índice de salarios no registrados del INDEC, que muestra una suba real de 84,0% desde noviembre de 2023 según Tiempo Argentino, recibe tres críticas: sale de la misma EPH y refleja ingresos de unos 6 meses antes, por lo que compara períodos de inflación distinta (Pastrana, C-P); hereda la mejora de captación de la encuesta, que para los no asalariados registra 70,0% interanual a fines de 2025 (Equilibra); y no se condice con otros indicadores de empleo y consumo (Maito, CETyD-UNSAM; Campos, CTA Autónoma). Del lado administrativo, el empleo asalariado registrado cayó en 205.000 puestos entre noviembre de 2023 y julio de 2025 (IIEP-EDIL, UBA). La parte robusta es que el ingreso informal se recuperó más que el formal contra 2023, desde un piso muy bajo, sigue siendo la mitad (48% del registrado en 2025) y no volvió al nivel de 2017.
Por qué contra 2017. 2023 es una base baja (inflación de tres dígitos y subdeclaración de ingresos). 2017 es el último año con una inflación del orden de la actual antes de la crisis de 2018, y es la referencia de poder de compra que tienen las familias. Con alta inflación, los precios pierden contenido informativo y las comparaciones de valores reales se vuelven difíciles (Heymann y Leijonhufvud, 1995); la desinflación las vuelve a habilitar. Es una hipótesis compatible con la «memoria nominal» que Equilibra usa para explicar la subdeclaración de 2023, no un resultado de este reporte.
Límites del índice por quintil. Los quintiles de la ENGHo son de hogares y los de la EPH, de personas: la correspondencia es aproximada. El índice es de canasta fija, sin sustitución, y por eso es una cota superior de la diferencia entre grupos. La ENGHo publicada no cruza quintil con región, y la región importa porque las tarifas subieron más en el área metropolitana de Buenos Aires.
Síntesis: los cuatro canales
Los canales no empujan todos en el mismo sentido, y eso es lo que explica que la presión se concentre en la clase media.
- Recibir ayuda es progresivo: las transferencias estatales son 16,1% del ingreso del primer quintil y casi nada arriba del segundo; su monto real subió (24,1% por hogar receptor del primer quintil, 2025 contra 2023).
- Precios relativos van en sentido contrario: la canasta se encareció más cuanto más alto el ingreso (322% en el primer quintil, 332% en el tercero y 337% en el quinto, contra 320% del IPC oficial).
- Ingreso real, deflactado por la canasta propia, combina ambos y queda en U: los extremos se recuperaron más que el medio. No es que los ricos hayan mejorado más que nadie: el primer quintil es el que más subió, el quinto lo sigue, y el segundo y el tercero son los que menos.
- Financiarse: el desahorro fue parejo; el crédito bancario tiene su nivel más alto en el segundo y el tercer quintil; abajo, la ayuda de familiares y la venta de pertenencias.
- Trabajar más: más empleos, no más horas; el pluriempleo siguió subiendo desde 2023 sólo en el tercer y el cuarto quintil; la demanda insatisfecha de horas crece sobre todo abajo. No aparece un trabajador adicional claro.
- Consumir peor: la pérdida de cobertura de salud se concentra en el tercer y el cuarto quintil; la escuela da una señal débil.
La conclusión de que la clase media soporta la presión más fuerte no sale de un solo canal sino de la combinación: no recibe la ayuda que protege a los de abajo, enfrenta una inflación de canasta casi tan alta como la de los de arriba sin su colchón, y por eso su ingreso real es el que menos se recuperó; y las estrategias que dependen del propio hogar —el crédito bancario, la pérdida de cobertura de salud, el segundo empleo— se concentran ahí. Nada de esto se ve en la tasa de pobreza, que mide la distancia a una línea y no el costo de mantenerse por encima de ella.
Próximos pasos
- Trabajador adicional y deserción con los paneles de América Latina desde 2003. Ampliar el diseño de Ciaschi y Neidhöfer (2024), que llega a 2015, usa sólo la Argentina y jefes varones: todos los países con panel, el principal perceptor de cualquier género, su propia oferta de trabajo y la de los demás miembros, y las estrategias del hogar como resultados.
- Erosión continua del salario real. Tratamiento continuo: la variación del salario real de la rama del principal perceptor (remuneración de los asalariados registrados por rama y provincia, deflactada por el índice de su quintil) entre visitas del panel; diferencias en diferencias con tratamiento continuo (Callaway, Goodman-Bacon y Sant’Anna, 2024) y búsqueda de umbrales (Hansen, 2000).
- Transferencias y pobreza. Reproducir la medición oficial por semestre y separar la contribución de la AUH, los otros planes y las jubilaciones; contrastar los ingresos de la EPH con los registros administrativos por quintil.
- Consumo. Emparejar la EPH con la ENGHo como contrafactual de composición.
Referencias
- Cavallo, A. y Bertolotto, M. (2016). Filling the gap in Argentina’s inflation data. MIT Sloan / PriceStats. Serie en inflacionverdadera.com/Argentina_inflation.csv.
- Callaway, B., Goodman-Bacon, A. y Sant’Anna, P. H. C. (2024). Difference-in-differences with a continuous treatment. NBER Working Paper 32117.
- Chequeado (2025). AUH: cuál es el aumento en diciembre de 2025 y cómo evolucionó el monto de la asignación. El Explicador.
- Ciaschi, M. y Neidhöfer, G. (2024). Job loss and household labor supply adjustments in developing countries: Evidence from Argentina. The World Bank Economic Review, 38(3), 558–579.
- Dessing, M. (2002). Labor supply, the family and poverty: the S-shaped labor supply curve. Journal of Economic Behavior & Organization, 49(4), 433–458.
- Heymann, D. y Leijonhufvud, A. (1995). High Inflation: The Arne Ryde Memorial Lectures. Oxford: Clarendon Press.
- Hansen, B. E. (2000). Sample splitting and threshold estimation. Econometrica, 68(3), 575–603.
- Infobae (2026a). El cambio del Indec en la medición de ingresos distorsionó el dato de baja de la pobreza, según un estudio privado (7 de abril).
- Infobae (2026b). Las cifras de la pobreza en la Argentina: por qué la baja de los indicadores desató un intenso debate entre economistas (14 de abril).
- INDEC (2016). La medición de la pobreza y la indigencia en la Argentina. Metodología INDEC 22.
- INDEC (2026). Incidencia de la pobreza y la indigencia en 31 aglomerados urbanos. Primer semestre de 2026.
- Jaimovich, N., Rebelo, S. y Wong, A. (2019). Trading down and the business cycle. Journal of Monetary Economics, 102, 96–121.
- Jaravel, X. (2021). Inflation inequality: Measurement, causes, and policy implications. Annual Review of Economics, 13, 599–629.
- Kaplan, G. y Schulhofer-Wohl, S. (2017). Inflation at the household level. Journal of Monetary Economics, 91, 19–38.
- Letra P (2025). Indec: el nuevo IPC está listo, da más alto y el FMI permitió patearlo después de las elecciones.
- Lundberg, S. (1985). The added worker effect. Journal of Labor Economics, 3(1), 11–37.
- McKenzie, D. y Schargrodsky, E. (2011). Buying less but shopping more: The use of nonmarket labor during a crisis. Economía, 11(2), 1–43.
- IIEP-EDIL (2025). Panorama del empleo asalariado formal y de las remuneraciones. Instituto Interdisciplinario de Economía Política, UBA, octubre.
- Paz, J. A. (2009). El efecto del trabajador adicional. Evidencia para Argentina (2003–2007). Cuadernos de Economía, 46(134), 225–241.
- Prensa citada para cifras de otras fuentes: BAE Negocios (23/7/2026, Scentia), Infobae (30/3/2026, Worldpanel by Numerator), El Ancasti (19/3/2026, CICCRA), El Cronista (29/4/2026, CACE), Tiempo Argentino (6/9/2026, índice de salarios no registrados).
- Stephens, M. (2002). Worker displacement and the added worker effect. Journal of Labor Economics, 20(3), 504–537.
Datos: INDEC (Encuesta Permanente de Hogares, IPC por división, ENGHo 2017/18, canasta básica total e informes de pobreza). Microdatos originales del INDEC; base hogar armonizada por el proyecto Encuestas LATAM. Precios 2011–2016: Cavallo y Bertolotto (2016) e IPC-GBA del INDEC. Todas las cifras salen de código reproducible; el código y los datos intermedios están disponibles a pedido.